⌛️この記事は12分で読めます
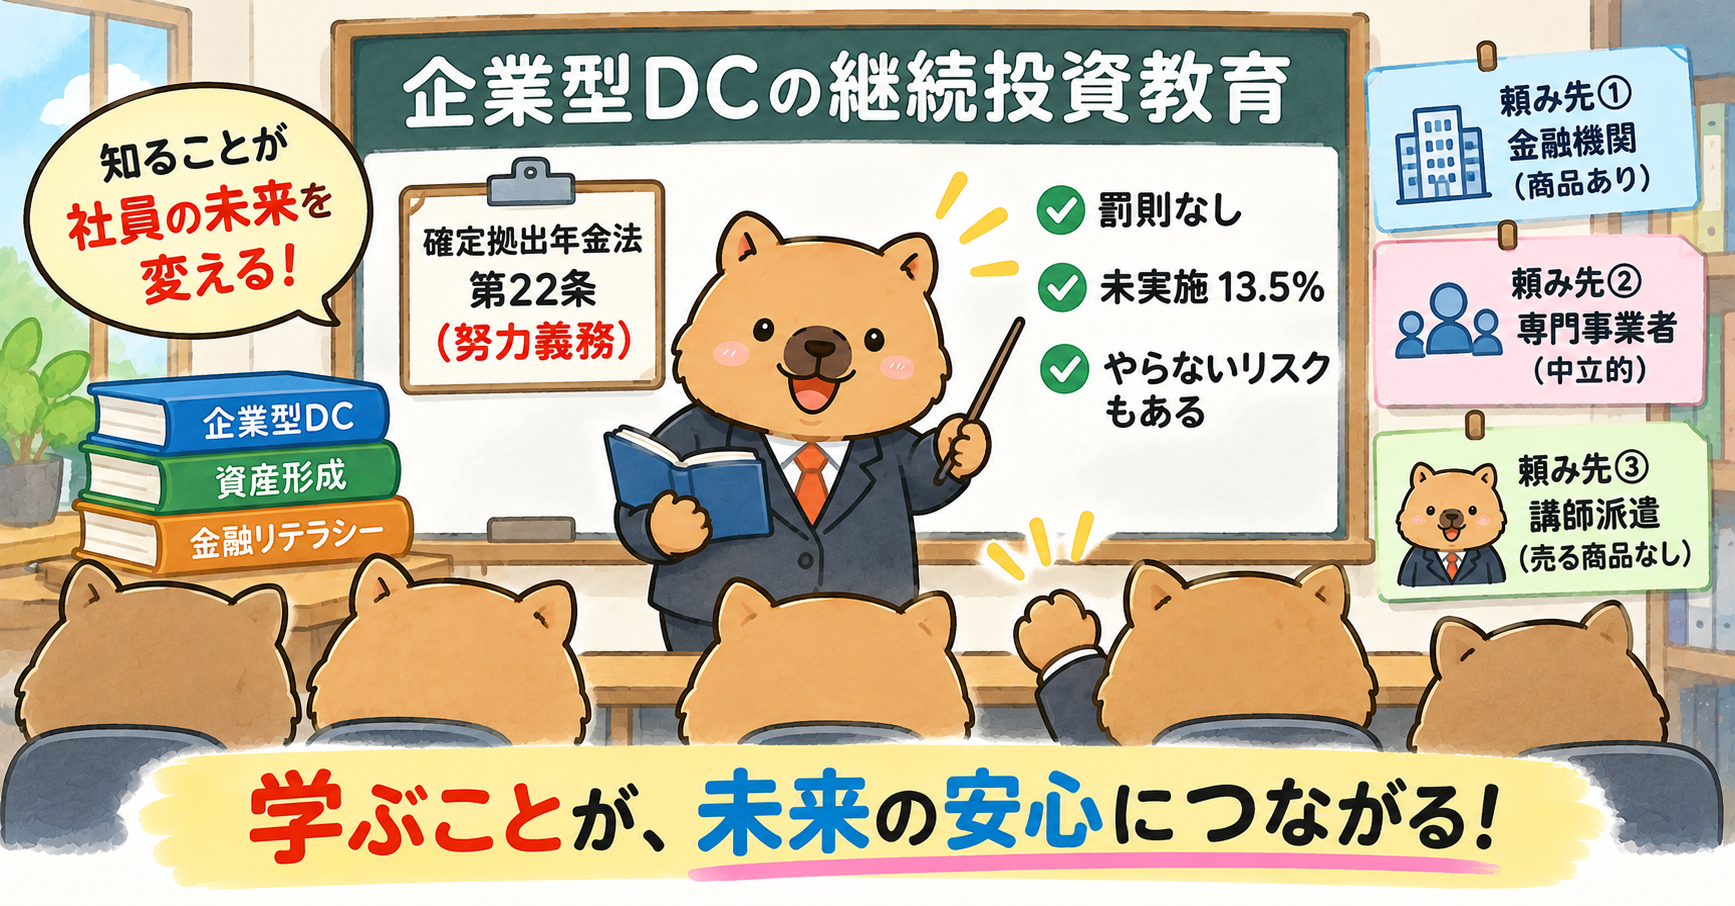
結論:継続投資教育は「努力義務」。罰則はありません
企業型確定拠出年金(企業型DC)の継続投資教育は、確定拠出年金法第22条で定められた事業主の「努力義務」です。罰則はありません。ただ、罰則がないことと、やらなくてよいことは同じではありません。
企業年金連合会「2024(令和6)年度 企業型確定拠出年金実態調査結果(概要版)」(2026年3月26日公表)では、継続投資教育を「実施したことがある」企業が82.1%、「実施したことはない」企業が13.5%でした。やれていない会社は少数派ですが、珍しくはありません。大がかりな研修から始める必要もありません。今から始めても遅くはない、というのが私の考えです。
最初に、正直にお伝えしたいこと
私は現役の公立中学校教員で、ファイナンシャルプランナーとしても活動しています。ただし、企業の人事の実務経験はありません。そのため法令の部分は、厚生労働省と企業年金連合会の公開資料を一つずつ確認して書いています。そのうえで、私だからこそ書ける視点が2つあります。
① 公務員として16年、研修を「受ける側」にいました
心に残らなかった研修には共通点があります。資料の読み上げで終わる。自分の数字が一度も出てこない。終わったあとに「で、私は何をすればいいのか」が残る。厚生労働省の通知にも、加入時の教育について、内容や時間を詰め込みすぎて「形式的な伝達」に陥らないよう配慮する、という趣旨の一文があります。
② 中学2校で548名に金融教育を行ってきました
現在は育児休業中で、所属機関の承認を得て、学校・PTA・企業で金融教育と詐欺防止の講演を行っています。全校講演の受講者548名のうち、回答した456名から「分かりやすい」97%、「役に立つ」99%、「行動を変える」93%という評価をいただきました(講演実績)。話が”自分ごと”から離れるのは、用語の説明が続いたときや、正解を一つに決めて渡したときです。反対に「あなたの場合は?」と問われた瞬間に、顔が上がります。大人も同じだと考えています。
法令ではどうなっているか(確定拠出年金法第22条)
第22条に書かれていること
第22条第1項は、加入者が自分で運用の指図(どの商品にどれだけ配分するか)を決めるのに役立つよう、事業主に対して、資産運用の基礎的な資料の提供などを「継続的に講ずるよう努めなければならない」と定めています。これが一般に「投資教育」と呼ばれるものです。
「義務」と「努力義務」の違い、罰則の有無
条文で「しなければならない」とあれば義務、「努めなければならない」とあれば努力義務です。同じ制度の中にも義務はあります。たとえば、退職する社員への資産の移し替え(移換)の説明は、厚生労働省が事業主の説明義務としています。運営管理機関が運用商品の情報を加入者に提供することも義務です(第24条)。
一方、投資教育は努力義務で、罰則はありません。ただ、企業年金連合会は、罰則がないのは義務が軽いからではなく、教育の良し悪しを一律に判断しにくいためだと説明しています。実施していない場合に、退職後の加入者から訴えられるリスクがあることにも触れています。
いつから努力義務なのか
ここはネット上で説明が食い違っている点なので、成立・公布・施行を分けて整理します。
| 時期 | 区分 | できごと |
|---|---|---|
| 2016年5月24日 | 成立 | 継続教育を努力義務とする内容を含む改正法が成立 |
| 2016年6月3日 | 公布 | 同じ改正法(平成28年法律第66号)が公布 |
| 2018年5月1日 | 施行 | それまで「配慮義務」だった継続教育が「努力義務」に |
| 2022年10月 | 施行 | 企業型DCとiDeCoの同時加入に関する改正(投資教育とは別) |
出典:厚生労働省「確定拠出年金制度等の一部を改正する法律の主な概要(2018年5月1日施行)」、企業年金連合会「企業型確定拠出年金 投資教育ハンドブック(2022年9月改訂)」
「2022年10月から努力義務になった」という説明も見かけますが、2022年10月に施行されたのは、企業型DCの加入者がiDeCoにも加入しやすくなる改正です。投資教育の努力義務を定めた改正ではありません。
加入時の教育と、継続教育の関係
通知では、継続教育は、加入時に身につかなかった人の学び直しの機会として、また制度への関心が薄い人の関心を呼び起こすためにも「極めて重要」とされています。一度の説明で全部を理解するのは難しい、という前提に立った位置づけです。
「やっていない」とき、起こりがちなこと
元本確保型のまま、何年も動かない
同調査では、元本確保型の商品だけで運用している加入者の割合は平均22.6%で、前回の24.5%から減りました。元本確保型だけの加入者が8割以上を占める企業も1.9%(前回2.4%)です。全体としては動いていますが、なお2割を超えています。元本確保型を選ぶこと自体は悪くありません。気になるのは、考えて「選んだ」のか、分からないまま「そのまま」なのか、という違いです。
退職時に「聞いていない」となる
60歳までに退職した場合、資格を失った月の翌月から6か月以内に、資産の移換を申し出る必要があります(厚生労働省)。事業主には説明義務がありますが、制度をほとんど覚えていない社員には、退職時の説明だけでは届きにくいものです。
相談が人事に集まり、答えにくい
学ぶ場がないと、「どの商品がいいですか」という質問が人事に届きます。けれど、事業主が特定の商品を勧めたり勧めなかったりすることは、法令で禁止されています。答えたくても答えられない。担当の方がいちばん苦しくなるのは、ここかもしれません。
企業年金連合会のハンドブックは、事業主の責任を、運用の結果ではなく、教育の機会をどう用意したかという「過程」の責任と整理しています。そのうえで、実施しないことは注意義務を果たしているかを判断する一要素になり得る、ともしています。裏返せば、機会を用意して記録を残すことが、会社の支えになります。
継続投資教育は、大がかりでなくていい
「継続投資教育といえば、全員を集めた集合研修」と思っていないでしょうか。同調査の実施方法(複数回答)を見ると、実態は違います。
| 実施方法 | 今回 | 前回 |
|---|---|---|
| 社内報やメールでの周知、イントラ等への掲載 | 52.1% | 52.4% |
| 動画視聴 | 43.4% | 40.4% |
| オンラインセミナー | 38.0% | 35.6% |
| 集合研修 | 35.7% | 38.9% |
出典:企業年金連合会「2024(令和6)年度 企業型確定拠出年金実態調査結果(概要版)」(2026年3月26日公表)
最も多いのは社内報やメールでの周知で、52.1%です。集合研修は35.7%にとどまり、しかも前回の38.9%から減っています。同調査では、実施した企業のうち92.6%(前回89.6%)が直近3年以内に実施しており、無理のない形で続けている会社が多いことがうかがえます。企業年金連合会のハンドブックも、全員参加や業務時間内にこだわって先延ばしにするより、できる形で取り組むほうが望ましいとしています。
では、何をすれば効くのか
形は小さくてかまいません。効くかどうかを分けるのは、形式よりも中身だと私は考えています。研修を受ける側にいた経験と、中学生の反応から、次の3つをおすすめします。
- 「自分の数字」を開いてもらう。届いている運用状況のお知らせや、加入者用サイトの画面を見ながら読む形にするだけで、話が自分ごとになります。通知も、加入後は運用の実績データを使うことで、より実践的に学べるとしています。
- 1回に伝えることは1つに絞る。詰め込みは「形式的な伝達」の入口です。今回は「配分の確かめ方」だけ、というくらいで十分です。
- 最後は問いと小さな行動で終える。「今の配分は、自分で選んだものですか?」と問いかけ、加入者用サイトで配分を確かめる、という一つの行動を添えます。
社内メールでも動画でも、この3つは入れられます。
誰に頼むか:3つの選択肢と、それぞれの前提
投資教育は外部に委託できますが、委託しても実施の主体は事業主のままです(企業年金連合会)。どれが優れているかではなく、前提が違う、と捉えてください。
| 頼み先 | 費用 | 得意なこと | 前提として知っておきたいこと |
|---|---|---|---|
| 運営管理機関 (証券会社・保険会社・銀行など) |
無料〜低額のことが多い | 自社の制度と、選べる商品の説明 | 商品説明が中心になりやすい |
| 研修会社 | 費用がかかる | 幅広いテーマ、会社に合わせた提案 | 規約や商品の情報を、事前に共有する必要がある |
| 個人の講師 | 講師によって幅がある | 内容を一から設計できる | 実績と、売る商品を持っていないかの確認が必要 |
運営管理機関には、提示している商品の情報を提供する義務があり、特定の商品を勧めることは禁じられています。商品の説明はむしろ得意分野です。ただ、その分、内容は提示している商品ラインナップの説明が中心になりがちです。
この記事の立ち位置
私は売る商品を持っていません。特定の金融商品・金融機関を紹介することは一切ありません。だからこそ、商品ではなく「自分の場合はどうか」を社員一人ひとりが考える時間に、話の中心を置けます。どこに頼むかを決めるのは御社です。こういう立場の講師もいる、と知っていただけたらうれしいです。
無料の公的な窓口と、組み合わせるという選び方
費用をかけずに始めるなら、企業年金連合会の投資教育サービスがあり、ウェビナーとeラーニングは無料です(厚生労働省のページで紹介)。金融経済教育推進機構も2026年6月、基本的な内容について、無料の講師派遣やオンライン講座の活用を案内しています。どちらも内容は汎用的なので、自社の制度の説明は別に補います。委託先は加入時と同じでなくてよく(企業年金連合会)、制度の説明は運営管理機関に、”自分ごと”にする時間は外部の講師に、という組み合わせもできます。
社内で企画を通すための稟議ひな形
稟議や回議にそのまま貼れる説明文です。〇〇を自社の内容に置き換え、書式は御社の様式に合わせてください。「現状」の欄は、運営管理機関から届く運用状況のレポート(モニタリングレポート)の数字で埋めると、説明しやすくなります。同調査では、89.7%の企業がこのレポートを確認しています。
件名:企業型確定拠出年金の継続投資教育の実施について(伺い)
1.目的
企業型確定拠出年金(以下「企業型DC」)の加入者が、自身の運用状況を確認し、必要に応じて見直せるよう、継続投資教育を実施する。
2.背景
確定拠出年金法第22条により、事業主は投資教育を継続的に行うよう努めることとされている(努力義務。罰則の規定はない)。企業年金連合会の手引では、実施しないことは、事業主が注意義務を果たしているかを判断する一要素になり得るとされている。当社では、加入時の教育以降、継続教育を実施していない。
3.現状(運営管理機関のレポートより)
・元本確保型商品のみで運用している加入者の割合:〇〇%(企業年金連合会の2026年3月公表の調査では平均22.6%)
・加入者用サイトの利用状況:〇〇
4.実施内容(案)
・方法:〇〇(社内メールでの定期配信/録画動画/オンライン説明会)
・内容:各自の運用状況のお知らせを見ながらの資産配分の確認、制度の再確認、老後の生活設計
・対象:企業型DC加入者 〇〇名
・講師・教材:〇〇(特定の金融商品・金融機関を推奨しないことを条件とする)
5.実施時期・費用
〇〇年〇月から実施予定。費用 〇〇円
6.実施後の対応
アンケートを行い、資料・参加状況・結果を記録として保存する。結果をもとに、次回の内容を検討する。
よくある質問
Q1. 運営管理機関に委託していれば、会社の責任は果たしたことになりますか?
委託しても実施の主体は事業主のままで、厚生労働省の通知も、委託した場合に事業主が内容や実施状況を把握するよう求めています。企業年金連合会のハンドブックには、一括で任せたつもりが、何の提案もないまま5年近く継続教育がなかった例も載っています。まずは委託先に、これまでの実施状況を確認してみてください。
Q2. 継続投資教育は、何年に1回実施すればよいですか?
法令に回数の定めはありません。ハンドブックは、経済環境や制度、社員構成の変化に応じた適切な間隔で行うことを求めています。制度が変わる時期は、社員の関心が高まる好機です。2026年4月1日にはマッチング拠出の掛金の制限をなくす改正が施行され(反映には規約の変更が必要)、12月1日には拠出限度額の見直しなども施行される予定です(厚生労働省)。
Q3. 人事の担当者が、自分で講師をしてもよいですか?
できます。社員をよく知る人の話は、質問しやすいという良さもあります。ただ、特定の商品を勧めること・勧めないことは、事業主の禁止行為とされています。一般的な投資教育は禁止行為に当たりませんが、「私ならこれを選びます」という一言は避けたほうが安心です。
出典
- e-Gov法令検索「確定拠出年金法」
- 厚生労働省「確定拠出年金制度等の一部を改正する法律の主な概要(2018年5月1日施行)」
- 厚生労働省「確定拠出年金の投資教育」
- 厚生労働省「確定拠出年金制度について」(法令解釈通知)
- 厚生労働省「『確定拠出年金制度について』の一部改正について」(平成28年11月22日)
- 厚生労働省 事務連絡「確定拠出年金の企業型年金加入者掛金額の制限撤廃に係る事務の取扱いに関する参考資料の送付について」(令和7年12月10日)
- 厚生労働省「国民年金基金令等の一部を改正する政令の公布について(通知)」(令和7年12月24日)
- 企業年金連合会「年金Q&A 投資教育」
- 企業年金連合会「企業型確定拠出年金 投資教育ハンドブック(2022年9月改訂)」
- 企業年金連合会「2024(令和6)年度 企業型確定拠出年金実態調査結果(概要版)」(2026年3月26日公表)
- 金融経済教育推進機構「確定拠出年金制度における機構の事業の活用について」(2026年6月)
※本記事の情報は2026年9月時点のものです。制度は変更される場合がありますので、最新の情報は各公式サイトをご確認ください。
社員向けの金融リテラシー研修をご検討の方へ
現役の中学校教員・ファイナンシャルプランナーとして、これまで548名に金融教育と詐欺防止の講演を行ってきました。特定の金融商品・金融機関を紹介することは一切ありません。研修の内容は、貴社の課題に合わせて一から設計します。
研修プランと料金を見る →関連記事はこちら
今日の育児日記(その234)
【 男性教職員 が 夫婦同時3年育休 234】
〜椅子🪑〜
娘は機嫌良く掴まり立ちして、疲れたら椅子に座る👶
泣かずにひっくり返ることなく過ごせているね😊
ただ。。。その椅子は、くたびれているよ❓笑
次の世代の選択肢をできる限り増やしたい。
今日も育児に奮闘するアナタを応援しています!
毎日金融教育更新と発信し、地道に教育現場へ金融教育を普及させていきます。
売る商品を持たない立場での金融教育を。
そして、とにかく一人でも多く「お金」で困らない人生の手伝いを。
コメント