⌛️この記事は16分で読めます
結論:「限定」の条件は、売る側が会いたい人の条件として読める
「年収○万円以上限定」「資産○万円以上限定」の条件は、あなたが選ばれた印ではなく、売る側が会いたい人の条件です。
申し込む前に、その条件が「何ができる人」を指しているのかを読みましょう。
無料のお金のセミナーや相談の広告には、よく「限定」の条件がついています。
「年収800万円以上」「資産1000万円以上の方」「積立を始めた人」。
条件に当てはまると、人は「自分は選ばれた」と感じます。
行ってみようか、と思うのは自然なことです。
条件の意味を読んでから決めれば、それで十分です。
この記事は、広告を出す会社を責める記事ではありません。
条件の言葉を読めば、自分で判断できる。
そのための読み方をまとめます。
「なぜ無料なのか」と「申し込む前に確かめる7項目」は、無料のお金のセミナーの記事に書きました。
ここでは「限定の条件」という角度だけを扱います。
ある晩、30分あまりで流れてきた3つの広告
2026年10月のある晩、Instagramを見ていた30分あまりの間に、お金のセミナー・相談の広告が3つ流れてきました。
社名・人名は伏せ、広告に書かれていた言葉だけを紹介します。
広告①「小学生でもわかる 資産1億円の作り方」
大きな文字で「小学生でもわかる 資産1億円の作り方」「もう後回しにできない!お金の対策」。
その横に「TV取材殺到」。
参加費・相談費は0円で、セミナーは「90分だけ」。
参加特典は「あなた専用の資産形成レポート」で、小さな字で「※適用条件あり」。
説明文には、不労所得を活用した資産1億円の作り方を初心者にも分かりやすく解説する、とありました。
そして条件は、「年収800万円以上の会社員・公務員・医療従事者限定」です。
広告のどこにも、どの番組で取材されたのか、特典の適用条件が何か、セミナーのあとに何があるのかは書かれていません。
広告②「積立を始めた人の、次の一歩。」
「まだ始めていない?!」「積立を始めた人の、次の一歩。」「90分|参加費無料」。
講師の紹介には、スクールの学長であること、有名大学の大学院を首席で修了したこと、外資系投資銀行の出身であることが並んでいます。
小さな字で「投資にはリスクがあります。最終的な判断はご自身にてお願いいたします。」とあり、参加の入口はメッセージアプリの登録です。
セミナーのあとに有料の講座があるのか、あるならいくらなのかは、広告には書かれていません。
広告③「資産が1000万円以上の方限定」の無料相談
「お金の無料相談」「悩みに合ったお金のプロとマッチング」「何度相談しても無料」。
条件は「資産が1000万円以上の方限定」です。
3つの中ではいちばん説明がはっきりしていますが、ここでは「限定の条件」の1つの例として並べます。
3つとも、セミナーや相談の先で何をすすめるのかは、広告からは分かりません。
分かるのは「誰に来てほしいか」だけです。
だから、そこを読みます。
限定の条件を読み替える
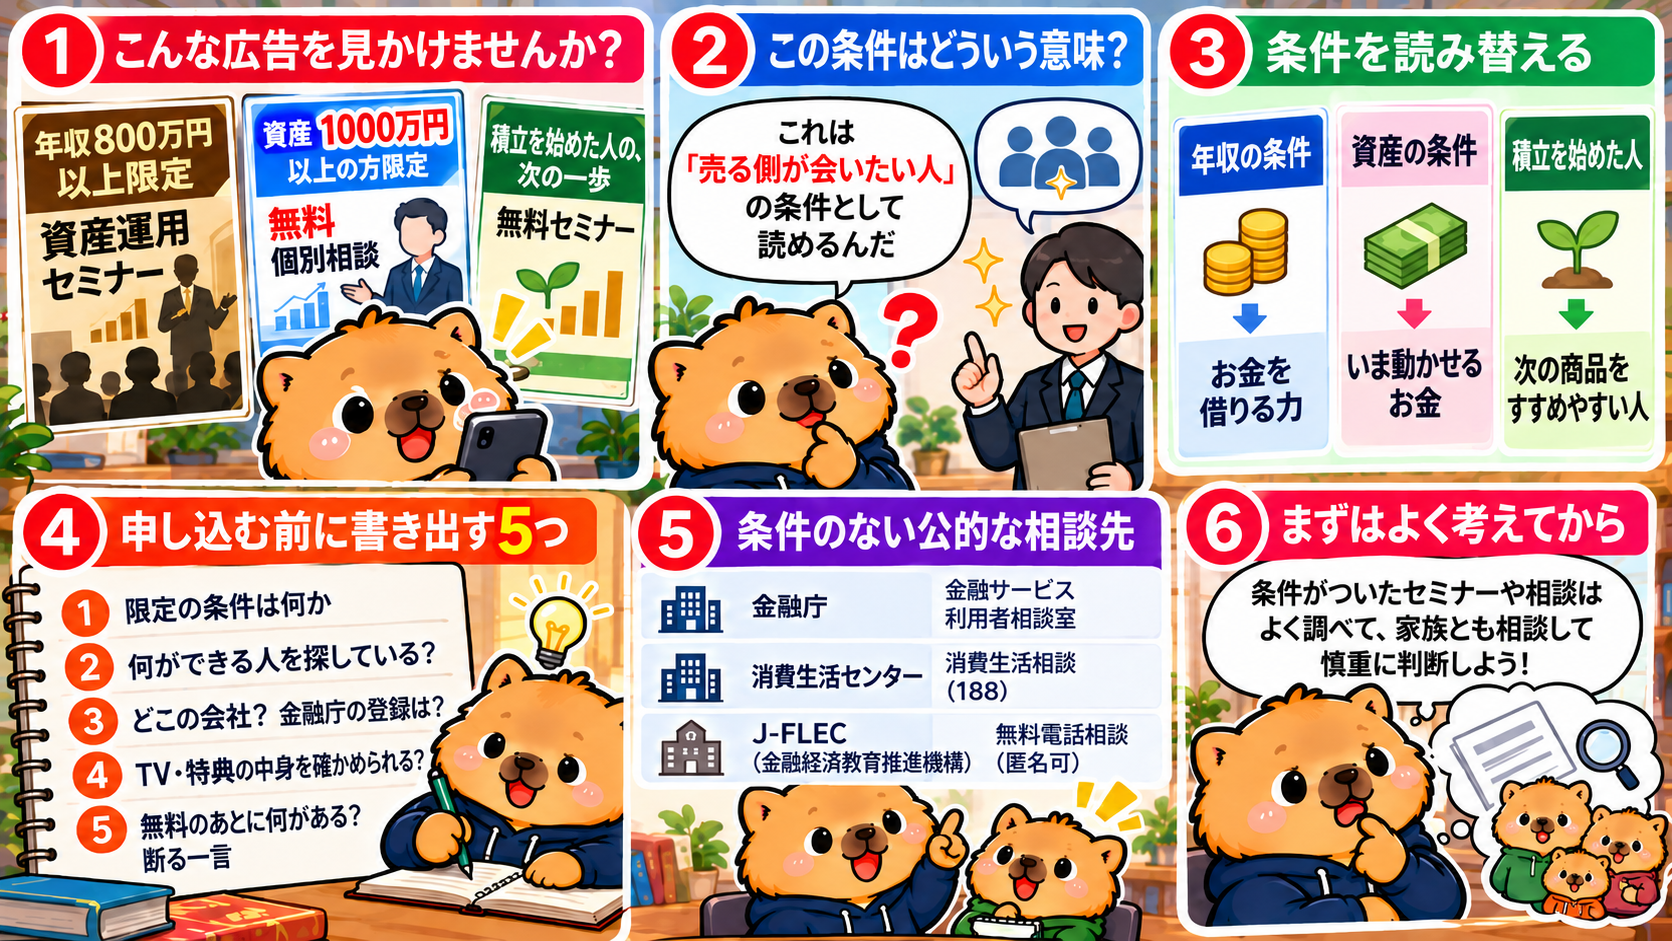
広告の条件を、売る側の目線で読み替えると、次のようになります。
| 広告の条件 | 売る側から見ると、どんな人か | 中学生にも分かる言い方 | 申し込む前に確かめること |
|---|---|---|---|
| 年収800万円以上/年収500万円以上 | ローンを組める見込みが立ちやすい人。年収は、ローンの審査で見られる数字 | たくさんお金を借りられる人 | この話の先に、ローンを組む買い物は出てきますか |
| 会社員・公務員・医療従事者 | 毎月決まった給料があり、勤務先がはっきりしている人。収入が安定していると見られやすい職業 | 毎月のお給料が止まりにくい、と見られている仕事の人 | なぜ職業で区切るのですか。勤務先を聞かれたら、何に使いますか |
| 資産1000万円以上 | いま動かせる、預けてもらえるお金がある人 | すぐに使えるお金を持っている人 | 相談に乗ってくれる人は、何で収入を得ていますか |
| 積立を始めた人 | 口座を開き、毎月お金を動かす習慣がすでにある人。「次の一歩」は次の商品・サービス | もうお金を動かし始めた人。次をすすめやすい人 | 今の積立の、何が足りないと言っているのか。足すのは何で、費用はいくらか |
| 「限定」そのもの | 当てはまると「選ばれた」と感じやすい。でも、条件を決めたのは広告を出す側 | 入れる人を決めたのは、お店の人 | この条件は、私のために決めたのか、相手の都合で決めたのか |
年収や資産、職業そのものが悪いわけではありません。
どれも、その人が積み上げてきた結果です。
だからこそ、条件に当てはまる人ほど、条件の意味を読んでから決めればいい。
それがこの表の使い方です。
年収・職業の条件=お金を借りる力
年収がなぜ条件になるのか。
手がかりは、公的機関の注意喚起にあります。
千葉県消費者センターは、投資用マンションの勧誘についての注意喚起の中で、次のように書いています。
「金融機関でローン等を組む際に、年収や資産、利用目的等を虚偽申告すると、金融機関から一括返済を求められる可能性があります。」
つまり、年収と資産は、ローンの審査で見られる数字です。
国民生活センターも、2019年3月28日に「20歳代に増える投資用マンションの強引な勧誘に注意!」を公表しています。
相談事例からみる問題点として、「収入に合わない高額なローン等を組み返済困難になっている」「金融機関のローン等の申告で虚偽申告を指示されるケースもみられる」が挙げられ、平均契約購入金額は2,000万円を超えて推移していました。
念のため書いておきます。
広告①②③の先にローンを組む買い物があるかどうかは、広告からは分かりません。
ただ、このサイトで以前取り上げた「教職員のための、お金と不動産の勉強会」という広告には、「年収500万円以上」の条件がついていました(面談でポイントがもらえる広告の記事の表で紹介しています)。
「不動産」と書いてある広告にも、年収の条件がついていたのです。
年収を条件にする勧誘の先に、ローンを組む買い物が出てくることがある、と読めます。
だから、確かめることは1つです。
「この話の先に、ローンを組む買い物は出てきますか」。
職業の条件も、同じ線の上で読めます。
東京都生活文化局は2013年7月26日に「職場にかかってくる投資用不動産の勧誘電話」を公表し、職場への電話は周囲への気兼ねもあってきっぱり断りにくく、事業者と約束して実際に会ってしまうと電話以上に断りにくくなる、と注意を呼びかけています。
千葉県の相談事例にも、職場への勧誘電話がありました。
勤務先がはっきりしていることは、勧誘する側から見れば、連絡先がはっきりしていることでもあります。
私も「公務員」という条件に当てはまる
広告①の条件には「公務員」が入っていました。
無料のお金のセミナーの記事で紹介した別の広告にも、「年収500万円以上 24〜49歳の教職員・公務員・会社員 優先案内」とありました。
私は現役の公務員なので、少なくとも「公務員」という言葉には当てはまる側にいます。
当てはまる側から、条件を読み替えてみます。
「公務員」という言葉が示しているのは、毎月決まった日に給料が入る仕事であること、勤務先がはっきりしていること、そして、それを理由にお金を借りやすいと見られやすいこと。
この3つです。
その人のお金の知識や判断力については、何も示していません。
もう1つ、当てはまる側で読んで分かることがあります。
条件の言葉には、「その条件の人にとって、何が良いのか」が書かれていません。
書かれているのは、来てほしい人の条件だけです。
条件を満たしていることは、話を聞きに行ける証明にはなっても、その話が自分に合っている証明にはなりません。
資産の条件=いま動かせるお金
広告③の「資産が1000万円以上の方限定」は、いま動かせるお金がある人、と読めます。
相談料は「何度相談しても無料」です。
それでも、相談に乗る人の仕事には、どこかからお金が出ています。
確かめることは「相談に乗ってくれる人は、何で収入を得ていますか」。
無料の仕組みは無料のお金のセミナーの記事にくわしく書きました。
資産の金額を伝えれば、相手はあなたの「動かせるお金」の大きさを知ることになります。
相談の前に、どこまで話すかは自分で決めておけます。
「積立を始めた人の、次の一歩」=次の商品
広告②の条件は、年収でも資産でもなく「積立を始めた人」です。
口座を開き、毎月お金を動かす習慣がすでにある人。
「次の一歩」は、次の商品やサービスをすすめやすい人、と読めます。
積立を始めたこと自体は、大切な一歩です。
だから聞くことは2つです。
「今の積立の、何が足りないと言っているのか」「足すのは何で、費用はいくらか」。
足りないと言われた理由が、自分の目的から出てきたものか、相手の商品から出てきたものか。
そこを分けて考えられます。
「限定」という言葉そのもの
「限定」と書かれると、入れる人が選ばれているように感じます。
でも、入れる人を決めたのは、広告を出す側です。
条件はあなたのために作られたのではなく、相手の都合で作られた、と読むほうが自然です。
「限定」の文字を見たら、「この条件は、私のために決めたのか、相手の都合で決めたのか」と一度問い直してみてください。
そのほかの言葉の読み方
「小学生でもわかる」――このサイトが「中学生にも分かる」と名乗るからこそ
このサイトの記事は「中学生にも分かる」と名乗っています。
だから、自分ごととして書けます。
わかりやすいことは、中身が正しいことの証明ではありません。
わかりやすさは入口の広さで、正しさは別に確かめるものです。
私の記事も同じです。
末尾の出典を開いて、自分の目で確かめてください。
「TV取材殺到」「資産1億円」「90分だけ」など
| 広告の言葉 | 書いていないこと | 読み方 |
|---|---|---|
| 「TV取材殺到」 | どの番組の、いつの放送か | 読む側が確かめようのない言葉は、判断の材料にならない |
| 「資産1億円の作り方」「不労所得を活用した」 | 何で増やすのか | 「不労所得」は手間がかからないという意味で、損をしないという意味ではない。「何を買うと、何が入ってくるのか」を先に聞く |
| 「90分だけ」「参加費無料」 | 90分のあとに何があるか | 90分は、中学校の授業(50分)のほぼ2コマ分。「だけ」は短く感じさせる言葉。無料の時間のあとに何があるかを先に聞く |
| 「何度相談しても無料」 | 相談に乗る人が何で収入を得ているか | 無料の理由を聞くのは、失礼なことではない |
| メッセージアプリから参加 | 登録したあと、何が届くか | 登録すると、以後のやりとりは相手から届く形になる。登録の前に「セミナーのあとに有料の講座はあるか、いくらか」を確かめる |
| 「投資にはリスクがあります」 | ― | この注記があることは大事。小さな文字なので、大きな文字の「次の一歩」と並べて読む |
「※適用条件あり」と、消費者庁の打消し表示の考え方
広告①の特典には、小さな字で「※適用条件あり」とありました。
条件があることは書いてあるのに、条件の中身は書いてありません。
消費者庁は「打消し表示に関する表示方法及び表示内容に関する留意点」(2018年6月7日)で、強調した表示は、条件なしにそのまま当てはまるものと受け止められやすいこと、打消し表示の文字が強調表示に比べて著しく小さいと、印象の強い強調表示に注意が向いて打消し表示に気付けないことがあること、スマートフォンでは関心のある情報を拾い読みしやすいことなどを示しています。
この広告がどう評価されるかを、ここで判断することはしません。
読む側にできるのは、「条件の中身はどこに書いてあるか」を確かめることです。
また、「あなた専用」のレポートを作るには、年収や資産、家族構成などを相手に伝えることになる、と読めます。
特典を受け取る前に、何を渡すことになるのかを考えておけます。
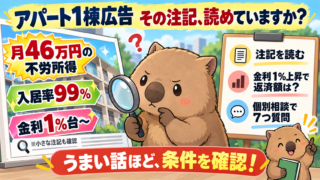
広告の小さな注記の読み方は、アパート投資の広告の注記を読んだ記事でも書いています。
講師の経歴と、金融庁の登録
広告②には、講師の学歴と職歴が並んでいました。
経歴は、その人がどんな道を歩いてきたかを示します。
ただし、経歴は、登録の代わりにはなりません。
金融商品取引法では、お金を払う約束で投資の助言を受ける契約(投資顧問契約)に基づいて助言をする仕事を「投資助言・代理業」とし、内閣総理大臣の登録を受けた者でなければ行えないとしています(第2条第8項第11号、第28条第3項、第29条)。
無料の時間のあとに、お金を払って投資の助言を受ける契約(有料の講座・サービス)をすすめられたら、その会社が金融庁の登録を受けているかを確かめてください。
金融庁の「金融事業者一括検索」では、名称や電話番号を入れて検索できます。
「免許・許可・登録等を受けている事業者一覧」でも確かめられます。
どちらも、誰でも使えます。
申し込む前に書き出す5つ
行くかどうかを決める前に、次の5つを紙かスマートフォンのメモに書き出してみてください。
書き出せない項目があれば、それが申し込む前に聞くことです。
申し込む前に書き出す5つ
□ ① 限定の条件は何か(年収・資産・職業・「始めた人」)
条件は、相手が出している数少ない「本音のヒント」です。まず言葉のまま写します。
□ ② その条件は「何ができる人」を探しているのか(借りる力/動かせるお金/次の商品)
上の表で読み替えます。自分が選ばれた理由を、相手の側から見直すためです。
□ ③ 開くのはどこの会社か。有料の助言をすすめられたら、金融庁の登録はあるか
会社名が分からないまま行かないこと。登録の有無は、名称や電話番号で誰でも調べられます。経歴は登録の代わりになりません。
□ ④ 「TV」「特典」「適用条件」の中身を、自分で確かめられるか
確かめられない言葉は、判断の材料から外します。「なんだかすごそう」という印象だけが残るのを防ぐためです。
□ ⑤ 無料の時間のあとに何があるか(個別面談・有料講座・契約)。断るときの一言を先に決めておく
その場で決めないための準備です。東京都も、事業者と実際に会ってしまうと電話以上に断りにくくなると注意しています。一言の例は「今日は決めません。家族と相談します」。
もし契約してしまったあとの対応は、無料のお金のセミナーの記事にまとめています。
「限定」のない相談先
ここまで読んで、それでも迷ったら、年収も資産も条件にしていない公的な窓口に聞けます。
| 窓口 | 電話番号・受付 | こんなときに |
|---|---|---|
| J-FLEC(金融経済教育推進機構)無料電話相談 | 0120-55-1209(使えない場合は03-3231-1209・通話料有料) 10時〜17時(受付終了16時30分、土日祝・年末年始を除く) 最大30分・事前予約不要・匿名可 |
家計管理や資産形成の制度、「これって金融トラブル?」という疑問を、名前を言わずに聞きたいとき |
| 金融庁 金融サービス利用者相談室「事前相談(予防的なガイド)」 | 0570-016812(IP電話からは03-5251-6812) 平日10時〜17時 |
申し込む前に、一般的な金融商品の契約にあたっての留意点などを聞きたいとき |
| 金融庁 金融サービス利用者相談室(一般の相談) | 0570-016811(IP電話からは03-5251-6811) 平日10時〜17時 |
金融機関との取引などで困っていることを相談したいとき |
| 消費者ホットライン188(消費者庁) | 188(局番なし) 相談は無料。相談窓口につながった時点から通話料がかかる |
契約や勧誘で困ったとき。身近な消費生活センター等につながる |
J-FLECは、トップページで「特定の金融商品の勧誘は一切いたしません。」と明記しています。
電話相談では、個別の金融商品・サービスについて提案・推奨はできない、という注意書きがあります。
名前を言わずに相談できる一方、サービス向上のため通話は録音されます。
別に、対面・オンラインで最大1時間の無料体験(事前予約制)もあり、こちらの申し込みはおひとり様一回限りです。
188は、土日祝でも、地元の消費生活センター等が開いていないときは国民生活センターが補うなどして、施設点検日や年末年始を除き原則毎日使えます。
この記事を書いている人
私は現役の公務員です。
金融商品は一切売りません。
この記事で取り上げた3つの広告は、ある晩、私のInstagramに実際に流れてきたものです。
金融商品を売らないので、このサイトの記事には「限定」の条件をつけていません。
年収も資産も職業も聞かずに、誰でも読めます。
条件をつける理由がない書き手だから、条件の意味を外側から書くことができます。
よくある質問
Q1. 「年収○万円以上限定」なら、質の高いセミナーなのでは?
条件は、質の保証ではありません。
売る側が会いたい人の条件です。
質は、開く会社の名前、金融庁の登録、セミナーのあとに続く内容で確かめます。
条件が厳しいことと、中身が確かなことは、別々に確かめるものです。
Q2. 条件に当てはまるなら、話を聞くだけで損はないのでは?
参加費が0円でも、90分という時間は差し出しています。
条件つきのセミナーなら、申し込みや面談で、年収や資産を伝えることになるかもしれません。
行くこと自体は自由です。
行くなら、「90分のあとに何があるか」と「断るときの一言」を先に決めてからにしましょう。
Q3. 講師の経歴が立派なら、信用してよいのでは?
経歴は、登録の代わりになりません。
無料の時間のあとに、お金を払って投資の助言を受ける契約をすすめられたら、会社名や電話番号を金融庁の「金融事業者一括検索」にかけて、登録を確かめてください。
出典
- 国民生活センター「20歳代に増える投資用マンションの強引な勧誘に注意!-マンションへの投資にはリスクがあり、必ず儲かるわけではありません-」(2019年3月28日公表)
- 千葉県消費者センター「若者に多い投資用マンションの強引な勧誘に注意!」(令和7年12月25日更新)
- 東京都生活文化局「職場にかかってくる投資用不動産の勧誘電話」(平成25年7月26日)
- e-Gov法令検索「金融商品取引法」(第2条第8項第11号、第28条第3項、第29条)
- 金融庁「金融事業者一括検索」
- 金融庁「免許・許可・登録等を受けている事業者一覧」
- 消費者庁「打消し表示に関する表示方法及び表示内容に関する留意点(実態調査報告書のまとめ)」(平成30年6月7日)
- 金融経済教育推進機構(J-FLEC)トップページ
- 金融経済教育推進機構(J-FLEC)「専門家に相談したい」
- 金融庁「金融サービス利用者相談室」
- 消費者庁「消費者ホットライン」
※2026年10月時点の情報です。電話番号・受付時間・制度の内容は変わることがあります。利用の前に、各機関の公式ページで最新の情報をご確認ください。広告の文言は、2026年10月に実際に表示された広告から、社名・人名・大学名を伏せて紹介しています。
学校・PTAでの講演をご検討の方へ
現役の中学校教員として、これまで548名の生徒・保護者・教職員に金融教育と詐欺防止の講演を行ってきました。2027年度までは、原則無償(交通費等の実費のみ)でお引き受けしています。
講演実績を見る →関連記事はこちら
今日の育児日記(その275)〜 同窓会✨ 〜
私が高校時代の同窓会へ😊
娘と妻に見送られて会場入り!
娘はお利口さんに寝てくれたようで孝行娘👶
なるべく早く帰るからね🎶
38歳でそれぞれの近況報告も楽しいな‼️
いつまでも変わらぬ関係を🏐
次の世代の選択肢をできる限り増やしたい。
今日も育児に奮闘するアナタを応援しています!
毎日金融教育更新と発信し、地道に教育現場へ金融教育を普及させていきます。
売る商品を持たない立場での金融教育を。
そして、とにかく一人でも多く「お金」で困らない人生の手伝いを。
プロフィールを読んで興味を持たれた方。
1日も早く経済的自立、経済的自由を手に入れたい方‼️
なぜ相続や実家が太くなくても育休とFIREが可能なのか⁉️
フォローやブックマークはもちろん!
ぜひ一度お気軽に問い合わせください😊
存在するとは行動することです。
コメント