⌛️この記事は16分で読めます
結論:広告で見るべきは、大きな数字ではなく小さな注記です
SNSで「アパート1棟経営で月間46万円の不労所得」という広告を見て、老後の備えとして気になった方もいると思います。気になるのは自然なことです。決める前に、仕組みを知っておけば十分です。
この記事の答え
アパート1棟投資の広告は、大きな数字ではなく、小さな注記から読めば自分で判断できます。注記には「どんな条件のときの数字か」がきちんと書いてあり、書いていないこと(ローン返済・家賃の下落・金利の上昇)は、個別相談で数字にしてもらえばよいからです。
この種の広告には、小さな文字の「注記」がきちんと書いてあります。私は、不動産もローンもセミナーも売っていない現役の中学校教員です。あなたがどちらを選んでも、私に入るお金はありません。
だからこの記事では、広告を出す会社を責めることも、「やるべき」「やめるべき」と結論を押しつけることもしません。やることは一つだけです。注記を一行ずつ、中学生にも分かる言葉に訳すこと。注記まで読めば、あとはあなた自身が判断できます。
今回読むのは、実際に流れてきた広告の文言です(会社名は伏せます)。
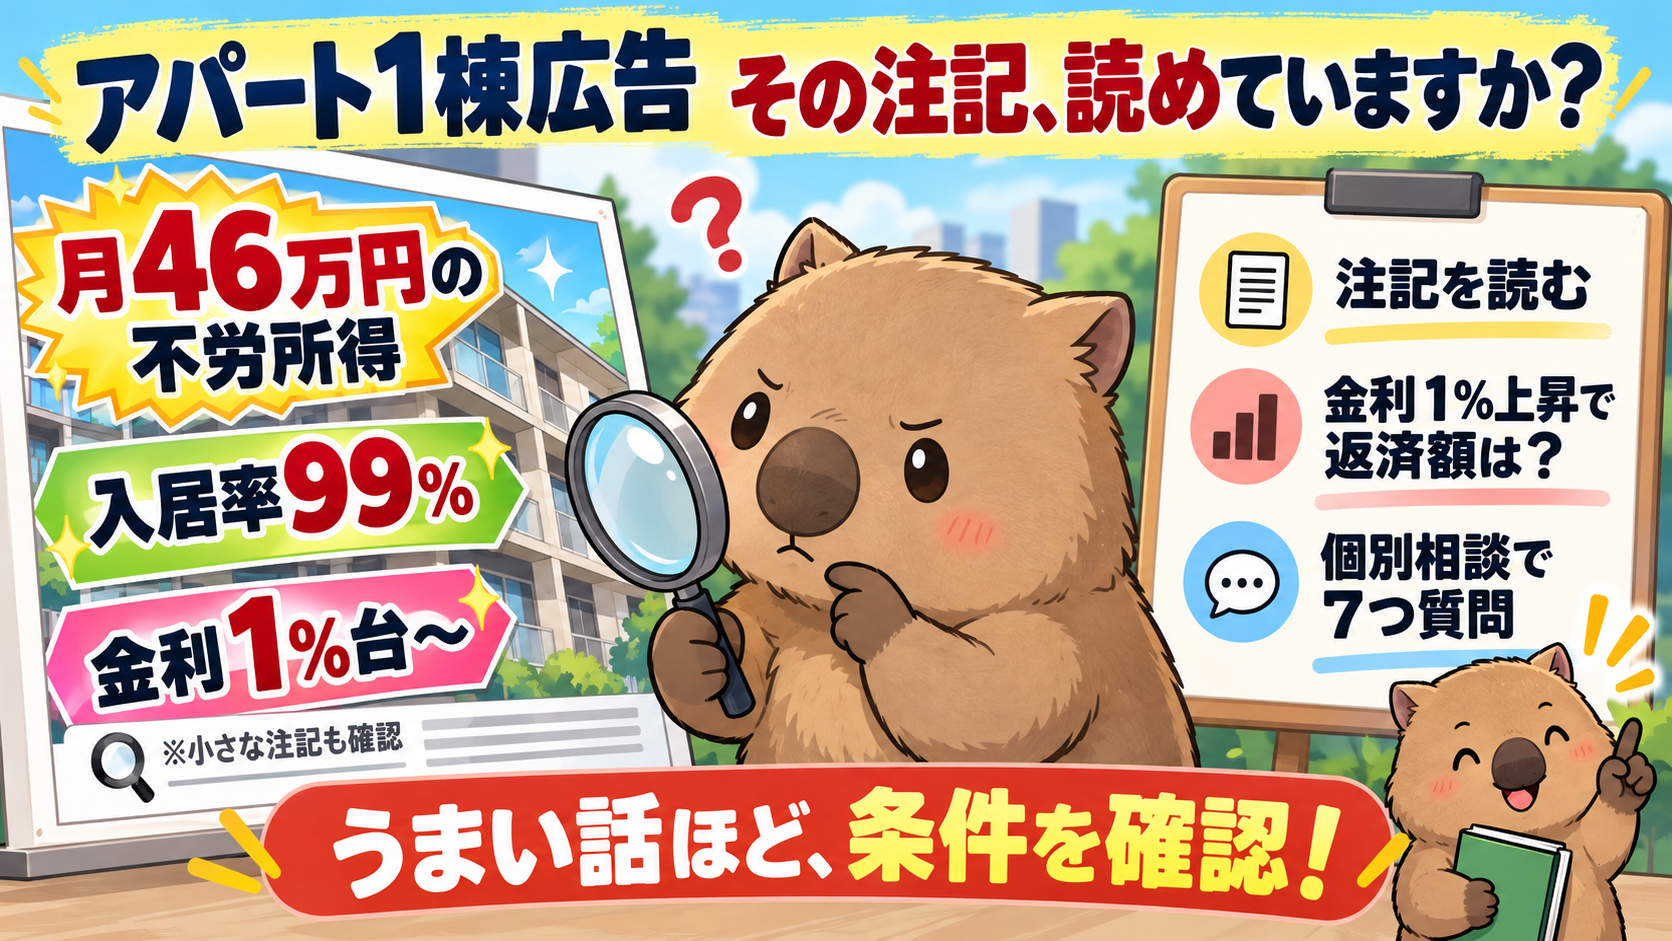
・見出し「アパート1棟経営で 月間46万円の不労所得」
・「金利 1%台から フルローン」「入居率 99.00%」「賃貸管理・入居者募集 全部お任せ」
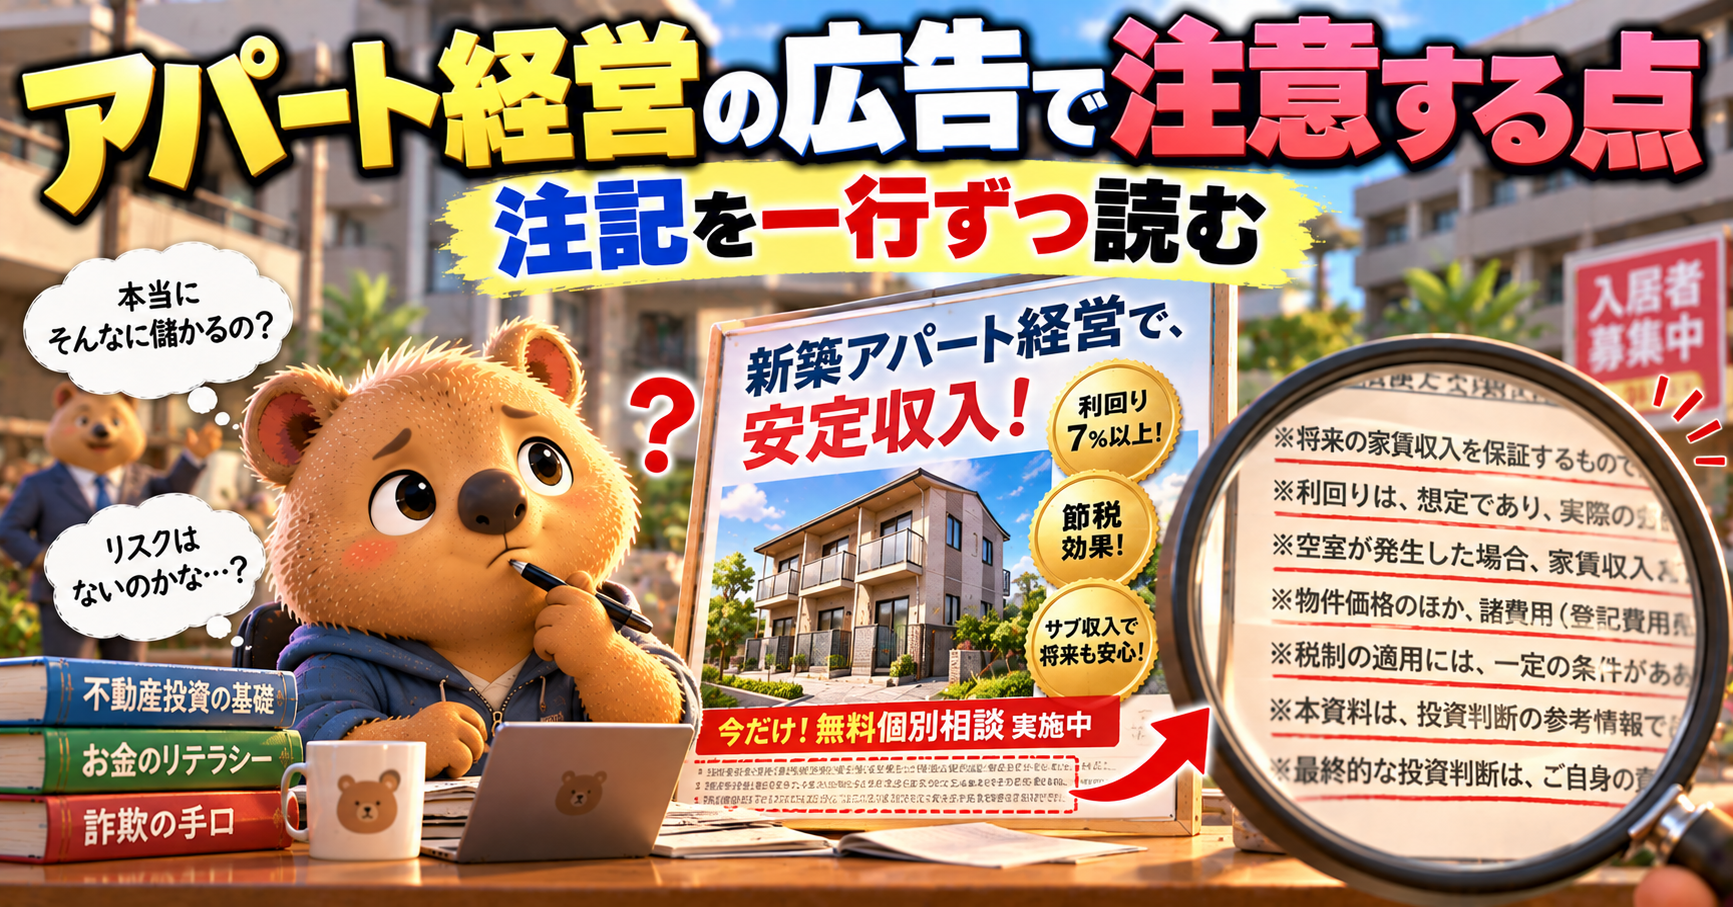
・注記「※名古屋での実績例。初回賃料・満室前提で計算。管理委託や諸経費は含みます。全ての物件で同様の結果を保証するものではありません。」
・注記「※入居率は2025年年間平均/自社企画開発物件」
・「資料請求・セミナー・個別相談 受付中」
・本文「老後の備えは大丈夫? 初めてでも安心して出来る不動産投資で初心者オーナーが続々!」
「不労所得」という言葉を、現役教員が中学生に説明するなら
私は講演で不動産投資を扱ったことはありません。ここでは、もし教室で中学生に「不労所得って何?」と聞かれたら、という仮定で書きます。
「何もしない」と「人に任せる」はちがう
私ならまず、こう説明します。「不労所得は、自分が働いた時間と引き換えではなく入ってくるお金のこと。でも、誰も働いていないわけではないよ」。
アパートなら、入居者を探す人や、掃除・修理を手配する人が働いています。その人たちに払う費用は、オーナーが負担します。そのうえで、こう続けます。「人に任せられるのは作業。決めることまでは任せきれない」。家賃を下げて空室を埋めるか、大きな修繕にいくらかけるか、いつ売るか。最後に決めるのはオーナーです。
広告の見出しにも「経営」と書いてある
見出しをもう一度見てください。「アパート1棟経営で月間46万円の不労所得」。同じ一行に「経営」と「不労所得」が並んでいます。経営には、判断と責任がついてきます。
中学生に伝えるなら、私はこう言い直します。「不労所得とは、働かなくていいお金ではない。作業を人に任せたあと、決めることだけが自分に残るお金」。
注記は、テストの「ただし書き」と同じ
テストの問題文に「ただし、〜とする」と書いてあれば、その条件のもとでの答えを求めます。ただし書きを読み飛ばすと、計算は合っていても答えがずれます。
広告の注記は、この「ただし書き」です。月46万円は、「ただし、名古屋での一つの例で、建てたばかりの家賃で、全部の部屋が埋まっているとする」という条件つきの答えなのです。
私が大事にしている言葉に、「感情と数値をごちゃ混ぜにしない」があります。「老後の備えは大丈夫?」は気持ちへの問いかけで、「初回賃料・満室前提」は数字の条件です。この二つを分けて読むだけで、広告はずいぶん落ち着いて見えてきます。
注記を一行ずつ訳す
広告のことばを、「中学生にも分かる言い方」と「個別相談で聞くこと」に訳しました。
| 広告・注記のことば | 中学生にも分かる言い方 | 個別相談で聞くこと |
|---|---|---|
| 月間46万円の不労所得 | 注記の条件がそろったときの数字 | この46万円は、何を引いたあとの金額ですか |
| ※名古屋での実績例 | うまくいった、ある一つの例。自分の物件が同じになるとは限らない | 私が検討する地域と条件で計算した数字はありますか |
| ※初回賃料・満室前提で計算 | 建てたばかりの家賃で、全部の部屋が埋まっているときの数字。家賃が下がる分、空室が出る分は入っていない | 10年後・20年後の家賃や、空室が出たときの試算はありますか |
| ※管理委託や諸経費は含みます | 管理を任せる費用などは計算に入っている。ローンの返済については書かれていない | ローン返済・固定資産税・修繕・税金を引いて、手元に残るのはいくらですか |
| ※全ての物件で同様の結果を保証するものではありません | 「この数字は約束ではありません」と、会社自身が書いている | (質問より先に、この一文を覚えておく) |
| 入居率99.00% ※2025年年間平均/自社企画開発物件 |
会社が手がけた物件全体の、去年1年の平均。これから建てる自分の物件の、30年後の数字ではない | 築年数の古い物件の入居率はどれくらいですか |
| 金利1%台から フルローン | 自分のお金をほとんど出さずに全額借りる。金利が上がると、その分がそのまま毎月の返済に出る | 金利は固定ですか、変動ですか。1%上がったら返済はいくら増えますか |
| 賃貸管理・入居者募集 全部お任せ | 作業は任せられるが、費用がかかる。空室・修繕・売却の判断は最後はオーナー | サブリースですか、管理委託ですか。費用はいくらですか |
| 老後の備えは大丈夫?/初心者オーナーが続々 | 気持ちへの問いかけ。数字の条件ではない | (質問はいらない。「持ち帰って考えます」と言ってよい) |
「実績例」と「初回賃料・満室前提」
「実績例」は、実際にあった一つの例です。名古屋の、その物件の、その時点の数字です。そして「初回賃料・満室前提」は、建てたばかりのときの家賃で、全部の部屋が埋まっているとして計算した、という意味です。
金融庁・消費者庁・国土交通省の連名チラシは、入居状況の悪化や近くの家賃相場の下落によって、家賃が下がることがあると注意しています。つまり月46万円は、条件が一番そろった時点を切り取った数字です。そこから先の何十年が、自分で確かめる部分になります。
「管理委託や諸経費は含みます」に書かれていないこと
注記には、管理委託の費用や諸経費が計算に入っていると書いてあります。一方で、ローンの返済については何も書かれていません。固定資産税や大きな修繕、所得税が入っているかどうかも、注記からは読み取れません。
同じ連名チラシは、修繕費や固定資産税がオーナーの負担になることがあると注意しています。書かれていないことは、「ない」のではありません。「聞けば分かること」です。
「入居率99%」は、いつ・どの物件の数字か
注記には「2025年年間平均/自社企画開発物件」とあります。会社が手がけた物件全体の、2025年1年間の平均です。
中学校の数学でも、平均値だけでなく、データの散らばりを見ることを学びます。平均が99%でも、物件ごとの差は平均からは見えません。そして何より、これから建てる自分の物件の20年後、30年後の数字ではありません。
注記には、ちゃんと「保証しません」と書いてある
「全ての物件で同様の結果を保証するものではありません」。この一文は、広告の中でいちばん正直で、いちばん大事な情報だと私は思います。会社自身が、この数字は約束ではないと書いている。だからこそ、自分の物件の数字は自分で確かめる。それが注記の正しい受け取り方です。
金利が1%上がると、返済はいくら増えるか
「金利1%台からフルローン」は、物件の代金をほぼ全額借りるという意味です。自己資金が少ないぶん、金利が変わったときの影響がそのまま毎月の返済に出ます。実際に計算してみます。
1億円・35年で計算してみる
1億円は説明のための仮の金額で、広告の物件の価格ではありません。返済方法は、毎月の返済額が一定になる「元利均等返済」とします。
計算式(元利均等返済)
毎月の返済額 = 借入額 × 月利 ÷ {1 −(1 + 月利)の(−返済回数)乗}
・月利 = 年利 ÷ 12
・返済回数 = 35年 × 12か月 = 420回
例:年1.5%の場合
月利 = 0.015 ÷ 12 = 0.00125
1億円 × 0.00125 ÷ {1 −(1.00125)の(−420)乗} ≒ 306,184円
| 年利(仮) | 毎月の返済額 | 年1.5%との差(月) |
|---|---|---|
| 1.0% | 282,286円 | −23,898円 |
| 1.5% | 306,184円 | 基準 |
| 2.0% | 331,263円 | +25,079円 |
| 2.5% | 357,495円 | +51,311円 |
| 3.0% | 384,850円 | +78,666円 |
年1.5%から2.5%へ1%上がると、毎月の返済は約5.1万円、1年で約61.6万円増えます。もし35年間その金利が続いたとすると、差は約2,155万円です。家賃収入が同じなら、手元に残るお金はそのぶん減ります。
「月46万円」という大きな数字と、「金利1%で月約5万円」という小さな差。どちらも同じ広告から計算できる数字です。後者は広告には書いてありませんが、式があれば誰でも出せます。
日本銀行の政策金利は、2024年から段階的に上がってきた
| 決定日 | 政策金利(無担保コールレート・オーバーナイト物の誘導水準) |
|---|---|
| 2024年3月19日 | 0〜0.1%程度(マイナス金利政策を終了) |
| 2024年7月31日 | 0.25%程度 |
| 2025年1月24日 | 0.5%程度 |
| 2025年12月19日 | 0.75%程度 |
| 2026年6月16日 | 1.0%程度 |
| 2026年9月18日 | 1.25%程度(9月24日から適用) |
2年半のあいだに、政策金利は0〜0.1%程度から1.25%程度まで、6回の決定を経て上がってきました。「金利は低いまま」という前提は、すでに当たり前ではなくなっています。
政策金利とローン金利は同じではない
ただし、日本銀行の政策金利と、アパートローンの金利は同じものではありません。自分のローン金利は固定なのか変動なのか。変動なら何に連動して、いつ見直されるのか。これは借入先に聞かないと分かりません。広告の「1%台から」も、「から」がついている以上、全員がその金利で借りられるという意味ではありません。
「全部お任せ」とサブリースのルール
サブリースか管理委託か、広告からは分からない
アパートを人に任せる方法には、大きく二つあります。一つは、会社がオーナーから建物を借り上げ、入居者に貸す「サブリース」(法律では「特定賃貸借」)。もう一つは、オーナーが入居者に貸し、管理の作業だけを会社に頼む「管理委託」です。
今回の広告の「賃貸管理・入居者募集 全部お任せ」からは、どちらの方式なのかは分かりません。個別相談では、まずここを聞いてください。方式によって、家賃を誰が受け取り、空室のリスクを誰が持つのかが変わるからです。
サブリースなら、法律が決めていること
サブリースには、「賃貸住宅の管理業務等の適正化に関する法律」(賃貸住宅管理業法)のルールがあります。
・第28条(誇大広告等の禁止):実際より良い条件だと誤解させる表示や、事実と大きく違う表示をしてはいけない
・第29条(不当な勧誘等の禁止):誤った情報での勧誘や、強引な勧誘をしてはいけない
・第30条:契約の前に、書面を渡して重要事項を説明する
・第31条:契約のときに、書面を渡す
国土交通省は、契約前の説明で、将来家賃が下がるリスクがあること、契約期間中でもサブリース業者から契約を解除される可能性があることを伝えるよう求めています。国のガイドラインでも、最初の家賃が減額される場合があることを書面に書いて説明すること、借地借家法第32条にもとづいて業者が家賃の減額を求められることを説明することが示されています。
サブリースだった場合、「家賃は将来下がることがある」は、契約前に書面で説明される事項です。説明を受けたら、その書面を家に持ち帰って読み直してください。
国のガイドラインも、注記が読めることを大事にしている
同じガイドラインには、「家賃保証」などの言葉のすぐ近くに、家賃の見直しや減額があり得ることを表示し、文字の大きさのバランスや色・背景から、ひとまとまりとして読み取れるかを確かめる、という考え方が示されています。国も、注記がきちんと読める形で書かれていることを大事にしているのです。注記を読むことは、国も前提にしている読み方だと言えます。
なお、これは今回の広告の表示がそれに当たるという意味ではありません。ここで伝えたいのは、「注記まで読む」という読み方そのものです。
「必ず」「絶対」という言葉が出てきたら
宅地建物取引業法 第47条の2第1項は、不動産会社(宅地建物取引業者)が勧誘するときに、利益が出ることが確実だと誤解させるような断定的な言い方をすることを禁じています。相談の場で「必ず」「絶対」という言葉が出てきたら、その根拠を数字で聞いてみてください。
国の資料が求めているのは「主体性」
金融庁・消費者庁・国土交通省の連名チラシ(2018年3月公表、同年10月更新)は、「家賃保証」とうたわれていても家賃が減額されることがあること、「30年一括借り上げ」とうたわれていても契約書の規定によっては期間中に解約されることがあることを注意しています。国土交通省の別のチラシ(2018年11月)は、契約内容と、ローン返済を含む事業計画を「主体性」をもって確認しよう、と呼びかけています。
国民生活センターも2019年3月28日の公表資料で、投資用マンションの勧誘について、投資にはリスクがあり必ずもうかるわけではないこと、家賃保証があっても赤字になることがあることを伝えています。どの資料も、言っていることは同じです。数字は、自分で確かめる。
個別相談で聞く7つの質問
「資料請求・セミナー・個別相談 受付中」。行くと決めたなら、この7つを持っていってください。答えを数字で、できれば紙でもらえるかどうかも、大事な判断材料になります。
□ ① ローン返済・税金などを全部引いて、手元に残るのは月いくらですか?
なぜ聞くか:注記にはローン返済のことが書かれていないから。「入ってくるお金」と「残るお金」は別物です。
□ ② 家賃が10%下がったら、いくら残りますか?
なぜ聞くか:試算は「初回賃料」での計算です。家賃が下がることがあると、国の資料にも書かれています。
□ ③ 空室が2割になったら、いくら残りますか?
なぜ聞くか:試算は「満室前提」です。入居率99%は会社全体の過去の平均で、自分の物件の将来の数字ではありません。
□ ④ 金利が1%上がったら、返済は月いくら増えますか? その金利は何に連動しますか?
なぜ聞くか:1億円・35年なら月約5万円増えます(仮の金額での計算)。政策金利は2024年から上がってきています。
□ ⑤ サブリースですか? そうなら、家賃の見直しの時期と条件、業者側から解約できるかを教えてください
なぜ聞くか:家賃が減額されることがある点は、法律とガイドラインで契約前の説明事項とされています。
□ ⑥ 大きな修繕は、いつごろ・いくらくらいかかる見込みですか? 誰が払いますか?
なぜ聞くか:修繕費や固定資産税はオーナー負担になることがある、と国の連名チラシにあります。
□ ⑦ 途中で売りたくなったら、どうなりますか? ローンの残りより安くしか売れなかったら?
なぜ聞くか:アパートは「経営」なので、やめるときの判断もオーナーがします。出口を先に聞いておくためです。
答えがその場で出なくても、かまいません。「数字が出たら、書面で送ってください」と頼めば十分です。その日に決める必要もありません。「一度持ち帰って、家族と考えます」と言ってよいのです。
よくある質問
Q1.「不労所得」と書いてあれば、本当に何もしなくてもお金が入りますか?
作業の多くは任せられますが、その費用はオーナーが払います。そして、空室・修繕・売却などの判断は、最後はオーナーに残ります。広告の見出しにも「経営」とあるとおり、アパートは経営です。
Q2.入居率99%なら、空室の心配はしなくていいですか?
注記によると、この99%は「2025年年間平均/自社企画開発物件」です。会社の物件全体の過去の平均であって、これから建てる自分の物件の将来を示す数字ではありません。空室が出たときにいくら残るかを、試算してもらいましょう。
Q3.サブリース(一括借り上げ)なら、家賃はずっと変わりませんか?
変わることがあります。賃貸住宅管理業法とガイドラインでは、家賃が減額される場合があることを、契約前に書面で説明することになっています。また国の連名チラシは、契約書の規定によっては期間中に解約されることもあると注意しています。見直しの時期と条件を、書面で確認してください。
困ったときの相談先
・消費者ホットライン「188」(局番なし)
地方公共団体の消費生活センターなどの相談窓口を案内してくれます。相談は無料ですが、窓口につながった時点から通話料がかかります。
・金融庁 金融サービス利用者相談室
0570-016811(平日10時〜17時)。ローン・融資についての相談先です。
・不動産会社・賃貸住宅管理業者についての窓口
国土交通省の各地方整備局の建政部(関東は建政部 建設産業第二課)が窓口として案内されています。都道府県知事の免許を受けた不動産会社なら、その都道府県の担当部局が窓口です。
相談するときは、広告の画面、資料、相談の日時と担当者名を手元にそろえておくと、話が早く進みます。
出典
- 国土交通省 賃貸住宅管理業法ポータルサイト「適正化のための措置」
- 国土交通省「サブリース事業に係る適正な業務のためのガイドライン」(令和5年3月31日改正)
- 金融庁・消費者庁・国土交通省「アパート等のサブリース契約を検討されている方は契約後のトラブルにご注意ください!」(2018年3月27日公表、同年10月26日更新)
- 国土交通省「アパート等のサブリース契約で特に覚えておきたいポイント例」(2018年11月)
- 国民生活センター「20歳代に増える投資用マンションの強引な勧誘に注意!」(2019年3月28日公表)
- 宅地建物取引業法 第47条の2第1項(e-Gov法令検索)
- 日本銀行「金融市場調節方針の変更について」ほか(2024年3月19日/2024年7月31日/2025年1月24日/2025年12月19日/2026年6月16日/2026年9月18日)
- 消費者庁「消費者ホットライン」
- 金融庁「金融サービス利用者相談室」
- 国土交通省「地方整備局に関する窓口」
※この記事は2026年10月時点の情報です。返済額の計算は、借入1億円・35年・元利均等返済という仮の条件によるもので、実際の物件や借入条件とは異なります。この記事は広告の読み方を説明するもので、特定の広告や会社を評価するものではありません。投資の判断は、ご自身で行ってください。
学校・PTAでの講演をご検討の方へ
現役の中学校教員として、これまで548名の生徒・保護者・教職員に金融教育と詐欺防止の講演を行ってきました。2027年度までは、原則無償(交通費等の実費のみ)でお引き受けしています。
講演実績を見る →関連記事はこちら


今日の育児日記(その261)
【 男性教職員 が 夫婦同時3年育休 261】
〜ぶるーいんぱるす✈️〜
カッコ良すぎる編隊を組んで大空を駆け巡る憧れ✨
さらにはギネス記録を目指した花火大会‼️
見れたのは良かった😊
パパリフレッシュデー教え子と同僚とご飯へ❗️
やはり大学生への高額情報商材があるようで。。。
中にはローンを組ませて支払いさせるものも😓
娘は夜中1時過ぎから朝5時まで寝なかったのも恐怖笑
次の世代の選択肢をできる限り増やしたい。
今日も育児に奮闘するアナタを応援しています!
毎日金融教育更新と発信し、地道に教育現場へ金融教育を普及させていきます。
売る商品を持たない立場での金融教育を。
そして、とにかく一人でも多く「お金」で困らない人生の手伝いを。
プロフィールを読んで興味を持たれた方。
1日も早く経済的自立、経済的自由を手に入れたい方‼️
なぜ相続や実家が太くなくても育休とFIREが可能なのか⁉️
フォローやブックマークはもちろん!
ぜひ一度お気軽に問い合わせください😊
存在するとは行動することです。
コメント