⌛️この記事は15分で読めます
結論:「150円」と「1日24万円」は、同じ広告の中の、10万倍ちがう取引の話です
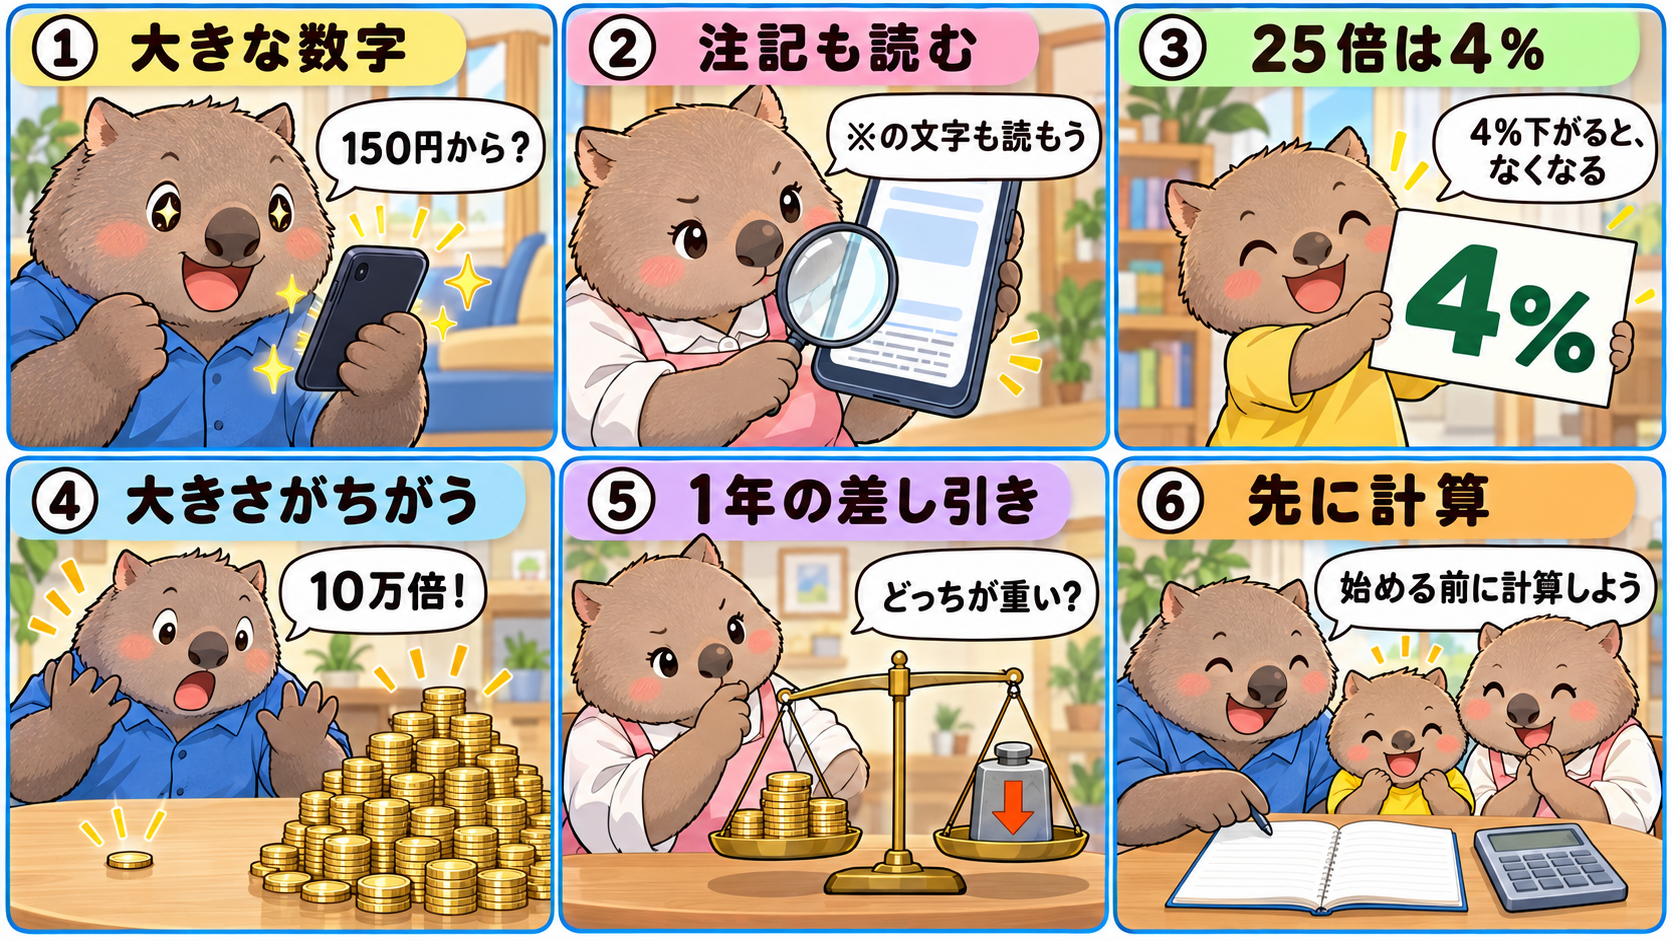
「150円からはじめられるスワップ投資」の150円は、証拠金の25倍で取引したときの最低額です。
4%の下落で、その150円はなくなります。
同じ広告にある「必要証拠金1500万円で1日24万円の買スワップ」は、その10万倍の大きさの取引の話です。
SNSで「150円からはじめられるスワップ投資」「1日24万円の買スワップ」という広告を見て、「毎日お金が入るなら」と気になった方もいると思います。
毎日お金が入る仕組みに惹かれるのは、自然なことです。
必要なのは、始める前に1回、計算をすることだけです。
この広告は、金融庁に登録している会社が、登録番号を示して出しているものです。
注記も入っています。
この記事では、広告を出した会社を責めることはしません。
私は公立中学校の教員で、金融商品を売らない立場で金融教育の講演をしています。
その立場から、広告に書いてある数字だけを使って、計算し直すことに徹します。
数字は、広告に書いてあります。
だから、自分で計算すれば、自分で判断できます。
使うのは、学校で習うかけ算と割り算だけです。
スワップ投資とは(中学生にも分かる説明)
スワップは「金利の差」。毎日つくが、変わるし、支払いになることもある
FX(外国為替証拠金取引)では、円とトルコリラのように、2つの国の通貨を売り買いします。
2つの通貨には、それぞれ金利があります。
その金利の差にもとづく調整額が「スワップポイント」で、取引を持っているあいだ、毎日、受け取りか支払いが発生します。
広告の「買スワップ」は、トルコリラを買って持ち続けたときに受け取るスワップのことです。
ここまで聞くと、預金の利息のように見えます。
ただし金融庁は、スワップポイントは各国の短期金利に応じて日々変わり、受け取りから支払いに変わることがあると説明しています。
そして、利息とちがう点がもう1つあります。
スワップを受け取っているあいだも、元の取引は、為替の値動きで毎日増えたり減ったりしています。
「スワップのみ出金可能」という言葉も広告にありましたが、スワップを引き出しても、為替で生まれた損は消えません。
レバレッジ25倍は「4%」のこと
FXでは、取引する金額の全部を払う必要はありません。
「証拠金」というお金を預ければ、その何倍もの金額を取引できます。
これを「レバレッジ」といいます。
個人の場合、取引金額の4%以上の証拠金を預けて、それを保つことが法令で決まっています(金融商品取引業等に関する内閣府令117条)。
4%は25分の1なので、レバレッジにすると最大25倍です。
逆に言えば、25倍いっぱいで取引すると、通貨が4%下がっただけで、預けた証拠金と同じ額の損になります。
この記事の計算は、すべてこの「4%」から始まります。
広告のことばを、計算で読み替える
まず、広告にあったことばを、表で読み替えます。
前提は、1ロット=1,000リラ、1リラ=3.75円、証拠金率4%です。
1ロットが1,000リラというのは、広告の「150円」から逆算した数字です。
| 広告のことば | 中学生にも分かる言い方(計算つき) | 始める前に確かめること |
|---|---|---|
| 150円の少額から | 3,750円分の取引を、25倍いっぱいで始めるときの最低額(3,750円×4%=150円)。150円だけ入れると、リラが4%下がれば全部なくなる。 | 自分は証拠金をいくら入れるのか。実際のレバレッジは何倍になるか。 |
| ※価格が3.75円以下のとき | 150円は決まった値段ではなく、リラの価格で変わる数字。 | 取引する日の価格で、必要な証拠金はいくらか。 |
| 必要証拠金1500万円で1日24万円の買スワップ | 1,500万円は、3億7,500万円分の取引の4%。150円の取引の10万倍の大きさ。リラが4%下がると1,500万円の損で、スワップ62.5日分にあたる。 | 自分が考えている金額は、どの大きさの話か。何%下がると、何日分のスワップが消えるか。 |
| 安心してスワップ投資を続けられる環境 | 計算上は、4%の下落で証拠金と同じ額が消える取引でもある(並べて見るための材料)。 | 「安心」は、会社の仕組みの話か、値動きの話か。 |
| 業界高水準×固定スワップ | いつまで、どんな条件で固定なのかは、広告からは読み取れない。 | 固定の期間と条件。変わるときのルール。 |
| スワップのみ出金可能 | 毎日の「利息」のように見えるが、元の取引は為替で増えたり減ったりし続けている。 | 出金したあと、証拠金にどれだけ余裕が残るか。 |
| 保有上限10万ロット/少額から大口まで | たくさん持てることと、安全かどうかは別の話。持つ量が増えれば、同じ値動きでの損も増える。 | 自分が持つ量で、1円下がったら損はいくらか。 |
| 顧客満足度1位/社長や芸能人の出演 | 会社のサービスへの評価や好感と、通貨の値動きのリスクは別の話。 | 通貨の過去の値動きを、自分で確かめたか。 |
算数や数学のテストでは、答えだけでなく、途中の式が大事です。
途中の式があれば、どこで考え違いをしたのかが分かります。
広告の数字は、いわば「答え」だけが大きく書かれた状態です。
ここからは、その途中の式を、1行ずつ書いていきます。
計算①:「150円から」は25倍いっぱいの数字
広告の画像には、「※トルコリラ/円の価格が3.75円以下のとき」という注記がありました。
そこで、1リラ=3.75円で計算します。
1ロット=1,000リラ
取引の額=1,000リラ × 3.75円 = 3,750円
必要な証拠金=3,750円 × 4% = 150円
リラが4%下がったときの損=3,750円 × 4% = 150円(証拠金と同じ額)
つまり150円は、「3,750円分の取引」を、25倍いっぱいで始めるときの最低額です。
150円だけ入れて始めると、リラが4%下がった時点で、損は150円になります。
「150円の少額から」という言葉から、「150円で遊べる小さな取引」をイメージした方もいるかもしれません。
正しくは、「3,750円分の取引を、150円の証拠金で動かす」です。
そして、この150円という数字は、リラの価格によって変わります。
広告の注記は、そのことを示しています。
計算②:「1日24万円」には3億7,500万円分の取引が要る
次に、同じ広告の「必要証拠金1500万円で1日24万円の買スワップ」を計算します。
広告によると、保有上限は10万ロットです。
10万ロット=1,000リラ × 10万 = 1億リラ
取引の額=1億リラ × 3.75円 = 3億7,500万円
必要な証拠金=3億7,500万円 × 4% = 1,500万円
広告にある「必要証拠金1500万円」と、ぴったり一致します。
150円の10万倍が、1,500万円です。
同じ広告の中に並んでいても、2つは10万倍ちがう大きさの取引の話です。
リラが4%下がると、1,500万円=スワップ62.5日分
4%の下落=3.75円 → 3.60円(0.15円下がる)
損=1億リラ × 0.15円 = 1,500万円(証拠金と同じ額)
スワップ何日分か=1,500万円 ÷ 24万円 = 62.5日分
4%の下落で、証拠金と同じ額が消える計算です。
それは、「1日24万円」のスワップの62.5日分にあたります。
広告には、「安心してスワップ投資を続けられる環境」という言葉もありました。
その言葉と、この計算を、並べて見てください。
どう受け止めるかは、読んだ方が決めることです。
実際には、その前にロスカットされることがある
実際には、その前にロスカット(強制決済)が行われることがあります。
どこでロスカットになるかは、会社ごとに違います。
ただし金融庁は、相場が急に動いたときは、ロスカットのルールがあっても証拠金を上回る損が出ることがあると説明しています。
FX会社などの自主規制機関である金融先物取引業協会も、ロスカット取引が行われる場合でも証拠金を上回る損が出る可能性を、あらかじめ顧客に適切に説明するよう、会員の会社に求めています(ロスカット取引に関する細則4条3項)。
「ロスカットがあるから、預けたお金以上は減らない」とは言い切れない、ということです。
計算③:1年持ったら、いくら残るか
今度は、もっと身近な大きさで考えます。
1万リラ(10ロット)を、1年間持ち続けた場合です。
取引の額=1万リラ × 3.75円 = 37,500円
1ロットの1日のスワップ=24万円 ÷ 10万ロット = 2.4円
1年のスワップ=2.4円 × 10ロット × 365日 = 8,760円
取引の額に対する割合=8,760円 ÷ 37,500円 = 約23.4%
1年で取引額の約23.4%と聞くと、とても大きく見えます。
では、同じ1年でリラが下がった場合はどうなるでしょうか。
| 1年でのリラの下落 | 為替の損 | スワップ(1年分) | 差し引き |
|---|---|---|---|
| 10%下がる | −3,750円 | +8,760円 | +5,010円 |
| 20%下がる | −7,500円 | +8,760円 | +1,260円 |
| 30%下がる | −11,250円 | +8,760円 | −2,490円 |
この表は、スワップが1年間(365日)毎日同じ額つくと仮定した計算です。
売値と買値の差(スプレッド)や税金は計算に入れていません。
広告の数字から計算した例であり、実際の条件は会社・時期・通貨の価格で違います。
この計算から分かるのは、1年で約23.4%より大きくリラが下がると、スワップを1年分すべて受け取っても、差し引きはマイナスになるということです。
スワップの金額を見たら、「何%下がったら消えるか」を一緒に計算する。
これが、この記事でいちばん持ち帰ってほしい習慣です。
レバレッジを下げても、下がった分の損は同じ
「それなら、レバレッジを低くすれば大丈夫では」と考えた方もいると思います。
同じ1万リラ(37,500円分)の取引で、証拠金の入れ方だけを変えて比べます。
| 預ける証拠金 | レバレッジ | リラが4%下がったときの損 | 証拠金はどうなるか |
|---|---|---|---|
| 1,500円 | 25倍 | 1,500円 | 全部なくなる |
| 37,500円 | 1倍 | 1,500円 | 4%減る |
レバレッジを下げると、少しの下落で証拠金が全部なくなることは避けやすくなります。
ただし、損の額は、どちらも同じ1,500円です。
レバレッジを下げても、通貨が下がった分の損は丸ごと受けます。
変わるのは、「預けたお金に対して、その損がどれだけの重さか」だけです。
参考:トルコリラ/円の10年と、政策金利の動き
計算③では、「1年で約23.4%」という分かれ目が出てきました。
参考として、トルコ中央銀行が公表している指標レートから、1リラが何円だったかを計算しました。
| 日付 | 1リラあたり(目安) |
|---|---|
| 2016年10月14日 | 約33.7円 |
| 2021年10月14日 | 約12.4円 |
| 2026年10月14日 | 約3.2円 |
2016年からは約90%、2021年からは約74%、円に対して下がった計算です。
トルコ中央銀行が公表する指標レートから計算した目安で、FX会社が示す価格とは一致しません。
過去の値動きは、これからの値動きを示すものではありません。
また、スワップのもとになる金利も動きます。
トルコ中央銀行の政策金利(1週間物レポ金利)は、2024年3月に50%まで上がり、その後は上げ下げを経て、2026年1月から37%です(2026年9月の会合でも37%のまま)。
途中の2025年4月には、いったん引き上げられています。
金利が動けば、スワップも動きます。
ここで、私自身のことを書いておきます。
私自身、FXでレバレッジをかけて大きな損失を出しました。
今は取引していません。
だからこの記事には、勝ち方やチャートの読み方は書きません。
書くのは、始める前にする計算だけです。
法律は、FXの広告に何を書かせているか
FXの広告には、法律で書かなければならないことが決まっています。
会社の名前と登録番号、取引の額が証拠金の何倍になりうるか、通貨の値動きで損をするおそれ、その損が証拠金を上回るおそれ、売値と買値に差があること、などです(金融商品取引法37条1項、同法施行令16条1項)。
そのうち「損をするおそれ」と「証拠金を上回る損のおそれ」は、広告の中でいちばん大きな文字と、著しく変わらない大きさで書くことになっています(内閣府令73条2項)。
だから広告を見たら、大きな数字の前に、「損をするおそれ」の一文を探してください。
また法律は、利益の見込みなどについて、著しく事実に相違する表示や、著しく人を誤認させるような表示をしてはならないとも定めています(金融商品取引法37条2項)。
広告は、こうしたルールの中でつくられています。
そのうえで、書かれた数字をどう読むかは、受け取る私たちの側の仕事です。
私は金融商品を売らない立場なので、どの会社がいいか、どの通貨がいいかは書きません。
書けるのは、確かめ方だけです。
でも、確かめ方さえ持っていれば、次に別の広告を見たときも、自分で判断できます。
始める前に確かめる7つ
始める前に、次の7つを確かめてください。
紙に書き出して、1つずつ答えを埋めていくのがおすすめです。
同じ取引の額でも、預けるお金が少ないほど、少しの下落で証拠金がなくなります。
□ ② 何%下がったらロスカットになるか
ロスカットの水準は会社ごとに違います。相場が急に動けば、ロスカットがあっても証拠金を上回る損が出ることがあります(金融庁)。
□ ③ スワップはいつまで、どんな条件で固定か
「固定」の範囲が分からないと、1年分の計算そのものが成り立ちません。
□ ④ スワップが「支払い」になることはあるか
金融庁は、スワップが受け取りから支払いに変わることがあると説明しています。
□ ⑤ 売値と買値の差(スプレッド)はいくらか
取引した時点でかかる差です。スワップの何日分にあたるかで比べると、重さが分かります。
□ ⑥ その通貨は、過去10年で円に対してどれだけ動いたか
トルコ中央銀行の指標レートから計算すると、1リラは2016年10月に約33.7円、2026年10月に約3.2円でした。トルコ中央銀行が公表する指標レートから計算した目安で、FX会社が示す価格とは一致しません。過去の値動きは、これからの値動きを示すものではありません。
□ ⑦ 失っても生活費・教育費に響かないお金か
いちばん悪い場合を先に考えて、それでも暮らしが崩れない金額を決めておきます。
あわせて、取引の相手が金融庁の登録を受けた会社かどうかも確かめてください。
登録を受けている会社は、金融庁のウェブサイトで確認できます。
よくある質問
Q1. 少ない額で始めれば安全ですか?
少ない額で減るのは「失う金額」で、「失いやすさ」ではありません。
150円は25倍いっぱいの数字なので、4%の下落でなくなる計算です。
安全さに関わるのは、預ける証拠金と取引の額の比率、つまり実際のレバレッジです。
Q2. スワップを毎日もらえるなら、損はしないのでは?
広告の数字で計算すると、1年分のスワップは取引額の約23.4%です。
1年で約23.4%より大きくリラが下がれば、スワップを全部もらっても差し引きはマイナスになります。
しかもスワップは金利で変わり、支払いになることもあります(金融庁)。
Q3. 登録している会社なら、安心してよいですか?
登録は、「正規の業者かどうか」を確かめるためのものです。
損をしないことの保証ではありません。
金融庁も、登録を受けた業者と取引する場合でも、その業者の信用力を慎重に判断するよう呼びかけています。
そして、通貨の値動きのリスクは、どの会社で取引しても同じです。
一方で金融庁は、登録を受けていない海外の業者がFX取引などを勧誘している例についても、注意を呼びかけています。
出金に応じてもらえないなどのトラブルの例も紹介されています。
登録の確認は、取引を考えるときの最初の一歩です。
困ったときの相談先
迷ったときや、困ったときは、ひとりで抱えずに相談してください。
0570-016811(IP電話からは 03-5251-6811)/平日 10:00〜17:00
証券・金融商品あっせん相談センター(FINMAC)
0120-64-5005/月〜金曜日 9:00〜17:00(祝日・年末年始を除く)
株式・投資信託・FXなどの金融商品取引のトラブルの解決を図る機関です(金融庁指定の紛争解決機関)。
消費者ホットライン 188
全国共通の番号で、身近な消費生活相談窓口を案内してくれます。
毎日お金が入る仕組みに惹かれるのは、自然なことです。
だからこそ、始める前に、計算を1回してください。
その1回が、自分のお金を自分で守るいちばん確かな方法です。
出典
2026年10月時点の情報です。
トルコリラ/円の値は、トルコ中央銀行が公表する指標レート(100円あたりのリラ)の買値と売値の中間から計算した目安で、FX会社が示す価格とは一致しません。
計算は広告に書かれた数字から出した例で、実際の条件は会社・時期・通貨の価格で違います。
広告を出した会社の名前は、特定の会社を評価する記事ではないため書いていません。
- e-Gov法令検索「金融商品取引業等に関する内閣府令」
- e-Gov法令検索「金融商品取引法」
- e-Gov法令検索「金融商品取引法施行令」
- 金融庁「外国為替証拠金取引について」(令和2年2月21日更新)
- 金融庁「無登録の海外所在業者による勧誘にご注意ください」(令和6年6月28日更新)
- 金融庁「金融サービス利用者相談室」
- 一般社団法人 金融先物取引業協会「金融先物取引業務取扱規則第25条の3に関する細則(外国為替証拠金取引に係るロスカット取引関係)」(2020年6月17日一部改正・PDF)
- トルコ中央銀行「Indicative Exchange Rates」(各日の値:2016年10月14日/2021年10月14日/2026年10月14日)
- トルコ中央銀行「1 Week Repo」(政策金利の一覧)
- トルコ中央銀行「Press Release on Interest Rates (2026-38)」(2026年9月10日)
- 証券・金融商品あっせん相談センター(FINMAC)
- 政府広報オンライン「消費者ホットライン188」
学校・PTAでの講演をご検討の方へ
現役の中学校教員として、これまで548名の生徒・保護者・教職員に金融教育と詐欺防止の講演を行ってきました。2027年度までは、原則無償(交通費等の実費のみ)でお引き受けしています。
講演実績を見る →関連記事はこちら

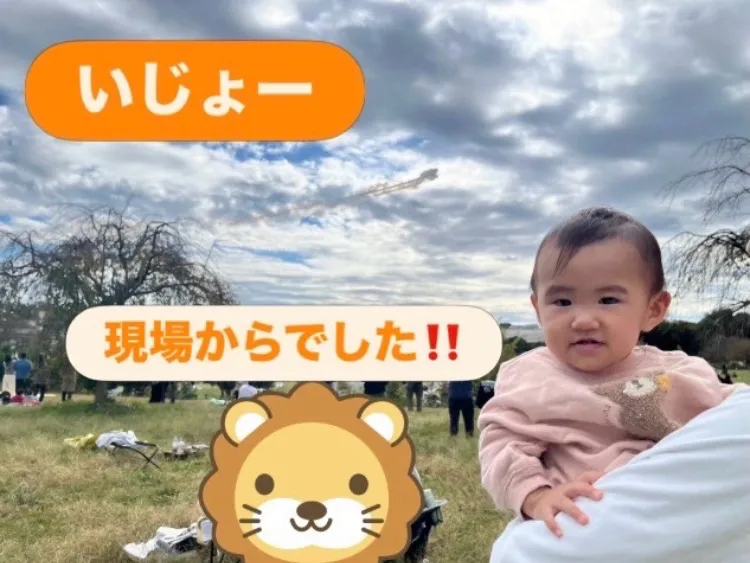
今日の育児日記(その285)〜 すごいね✈️ 〜
入間基地:ブルーインパルスの航空ショー✨️
娘と妻と一緒に楽しく見ていると思ったら⋯
いやほんと。。。ね😅
気になって気になってしょうがないのね笑
春になったら見に来よう😊
次の世代の選択肢をできる限り増やしたい。
今日も育児に奮闘するアナタを応援しています!
毎日金融教育更新と発信し、地道に教育現場へ金融教育を普及させていきます。
金融商品を売らない立場での金融教育を。
そして、とにかく一人でも多く「お金」で困らない人生の手伝いを。
プロフィールを読んで興味を持たれた方。
1日も早く経済的自立、経済的自由を手に入れたい方‼️
なぜ相続や実家が太くなくても育休とFIREが可能なのか⁉️
フォローやブックマークはもちろん!
ぜひ一度お気軽に問い合わせください😊
存在するとは行動することです。
コメント