⌛️この記事は11分で読めます
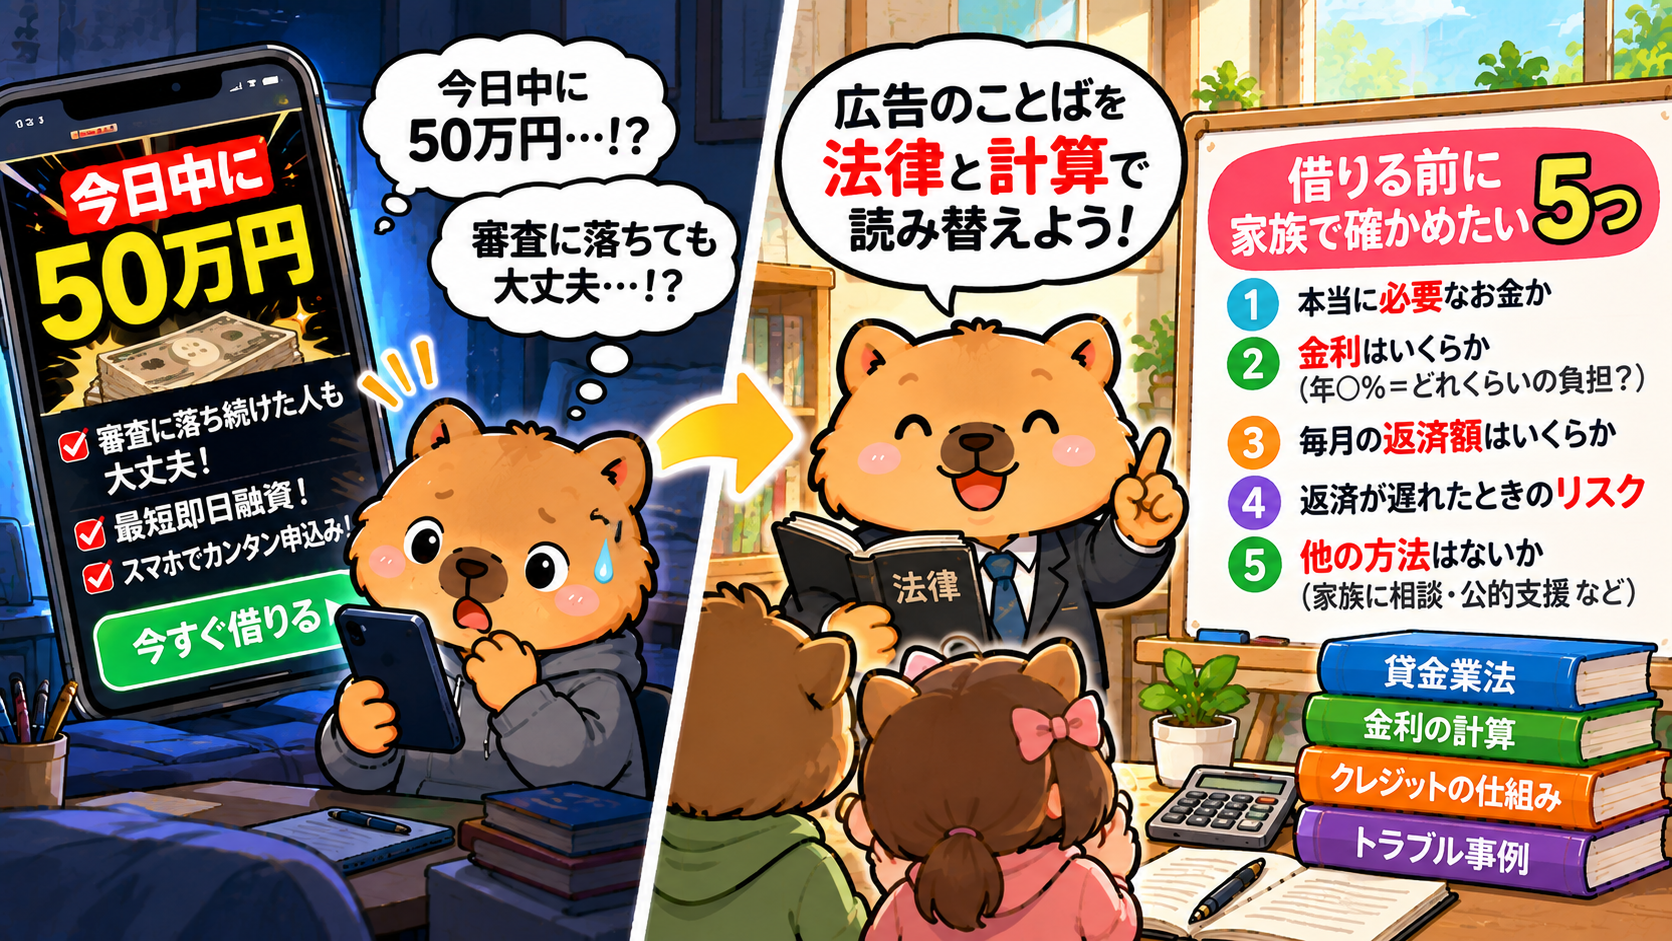
スマホでSNSを見ていて、こんな広告が流れてきたことはありませんか。
「今日中に50万円ほしい人 必ず詳細をチェック」
「審査落ち続けてる人 大丈夫!!」
「毎月の返済も1,000円〜でOK!」
こんにちは、吉田悠です。公立中学校の教員16年目。いまは育児休業中で、所属機関の承認を得て、学校・PTA・企業で金融教育と詐欺防止の講演をしています。金融商品は一切売りません。
今日は、この「お金を借りる広告」のことばを、一つずつ読み替えます。広告を責める記事ではなく、読む側が自分で確かめられるようになるための記事です。
結論:広告で見るべきは「月々いくら」ではなく「誰が、何のために出している広告か」
カードローンの広告で、まず見るべきところは「月々いくら」ではなく、「どの会社が、何のために出している広告か」と「返し終わるまでの総額」です。大きな文字の「最短」「〜から」「利息ゼロ」は、いちばん条件のよい場合だけを書いたものです。
困ったときにお金を借りるのは、悪いことではありません。ただし、広告のことばで決めない。伝えたいのはそれだけです。
私は講演で、生徒にいつも「お金のことは、相談していい」と伝えています。2026年6月の埼玉県伊奈町立小針中学校でも、7月の東松山市立北中学校でも伝えました。ところがこの種の広告は「家族・職場に(知られずに)」と、相談しない方向へ背中を押します。その真逆を伝えてきた立場から読んでいきます。
18歳から、ひとりで契約できる(成年年齢の引き下げ)
2022年4月から、18歳で成年に
2022年4月1日から、成年年齢は20歳から18歳になりました。政府広報オンラインは、親の同意なくできることの例に「クレジットカードをつくる」「高額な商品を購入したときにローンを組む」を挙げています。
つまり18歳の誕生日を迎えた高校3年生から、自分ひとりでお金を借りる契約ができます。同じ教室に、契約できる生徒とまだできない生徒が並んでいる。教員として見ると、大きな変化です。
「やっぱりやめた」が使えなくなる
未成年のうちは、親の同意なしに結んだ契約を、あとから取り消せました(未成年者取消権)。政府広報オンラインにも「成年に達すると、…未成年者取消権は行使できなくなります」とあります。5分で申し込んだ契約も、自分の契約として責任を負います。
18・19歳には「収入の書類」の確認が要請されている
18・19歳への貸付けについては、日本貸金業協会のガイドライン(2022年2月16日)に沿うよう、金融庁が貸金業者に要請しています。借りる額にかかわらず収入の書類を確かめること、「ことさら若年者を対象にした広告・勧誘を行わない」ことなどです。法律ではなく要請ですが、だからこそ「収入がなくても」「書類なしで」と言ってくる相手は、立ち止まる合図です。
広告のことばを、本当の意味に読み替える
実際に流れてきた広告の文言です(会社名は伏せています)。
| 広告のことば | 本当の意味・見落としやすい点 | 確かめること |
|---|---|---|
| 「安心安全のカードローン!!」 | 安心かどうかは、広告が自分で言うものではない | 会社名と登録番号。金融庁の検索で出てくるか |
| 「たったの5分で申込み完了!」「最短20分で審査が終わったら」 | 速いのは申込みと審査だけ。返すのは何年も続くことがある | 返し終わるまでの総額を見たか |
| 「独自の審査基準だから」 | 基準が会社ごとに違うのは普通。ただし貸金業者なら「年収の3分の1」のルールは共通 | 共通のルールを外すような言い方なら立ち止まる |
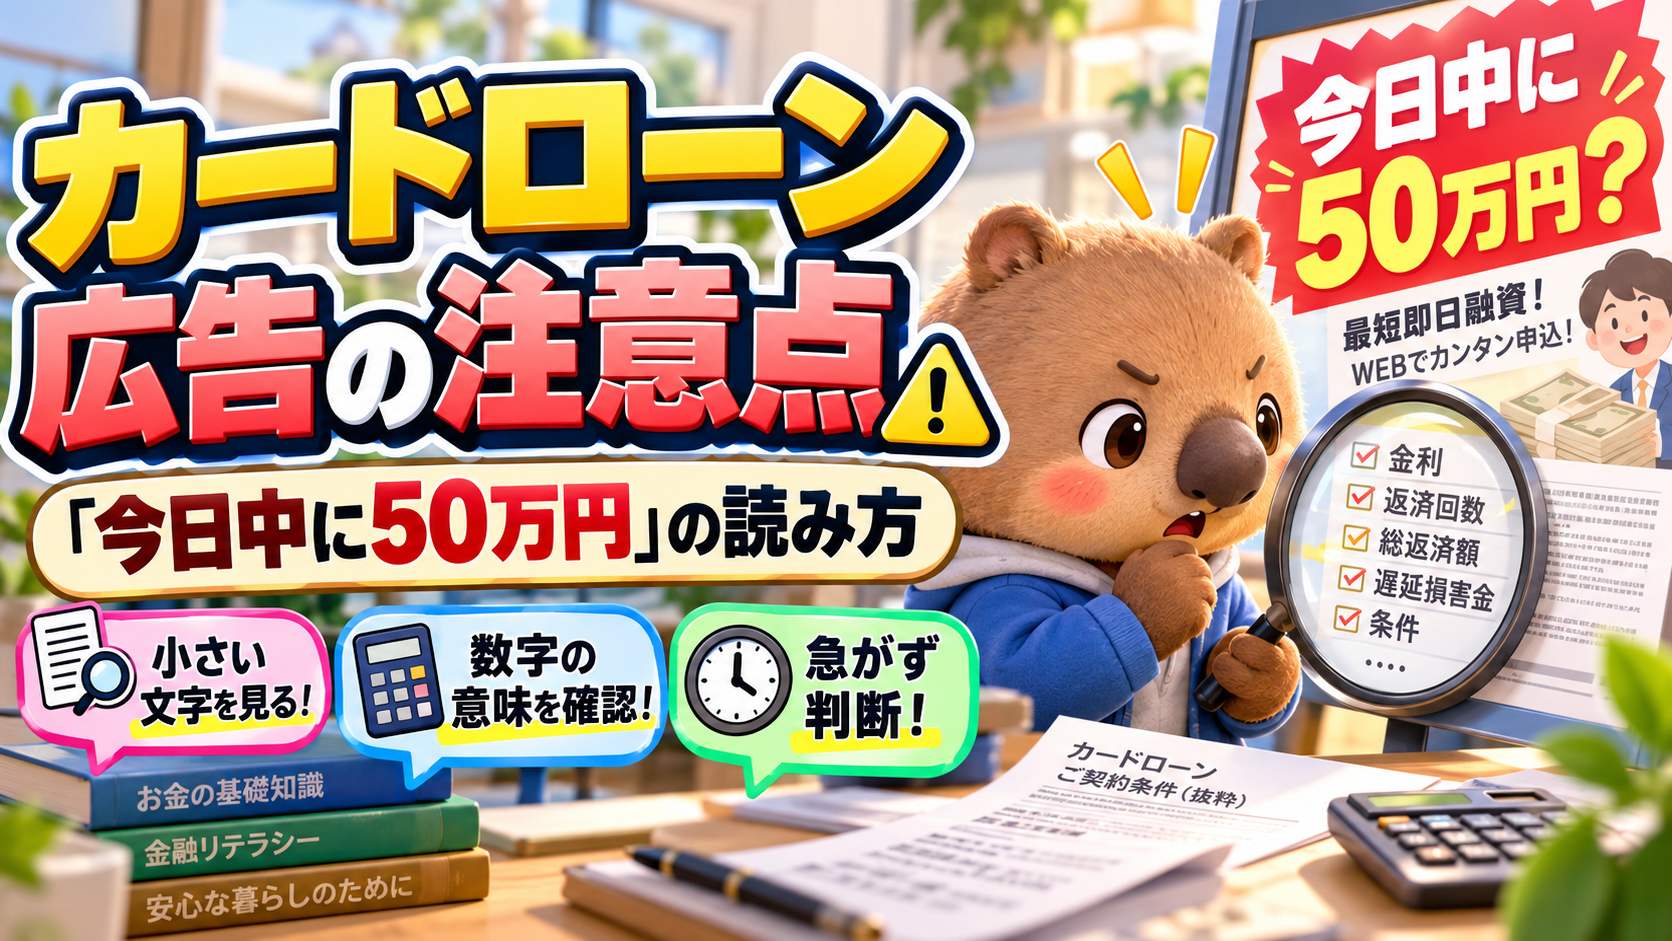
| 「審査落ち続けてる人 大丈夫!!」 | ほかの会社が「返すのは難しい」と判断したサイン。業界のルールで使わないよう求められている表現とよく似ている(後述) | 「大丈夫」と言う相手は誰で、なぜ言えるのか |
| 「しかも初めての人は30日間利息ゼロ」 | 条件つき。いつから数えるかは会社ごとに違う。31日目からは利息がかかる | 条件と数え始めの日 |
| 「毎月の返済も1,000円〜でOK!」 | 「〜」は「から」。借りた額が小さいときの最低額。50万円なら利息にも届かない | 自分の借りたい額で、毎月・回数・総額 |
| 「家族・職場に(…)」 | 相談しない方向への後押し | まず一人に話す |
| 「今日中に50万円ほしい人 必ず詳細をチェック」 | 考える時間を短くさせる言い方。今日中に50万円が要る状況そのものが、相談のサイン | その日は申し込まず、一晩おく |
| 押すと「今日中にお金が借りられる」ページへ。「経験がある/はじめて」を聞かれる | 申込み先を案内する紹介ページの形。貸す会社そのものとは限らない | 最後にどの会社と契約するのか |
大きな文字はほとんどが「速さ」と「手軽さ」です。いちばん知りたい「全部でいくら払うのか」は、どこにも書いてありません。計算してみましょう。
「毎月1,000円〜」を計算してみる(50万円・年18%の例)
利息だけで、1か月あたり約7,500円
利息には法律で上限があります。利息制限法では、10万円以上100万円未満なら年18%。50万円はここに入ります。上限で計算します。
① 1年分の利息:50万円 × 18% = 9万円
② 1か月分:9万円 ÷ 12 = 7,500円
(まとめると 50万円 × 18% ÷ 12 = 7,500円)
③ 月1,000円返すと:7,500円 − 1,000円 = 毎月6,500円足りない
月1,000円では利息にすら届かず、返しているのに50万円は1円も減りません。
毎月1万円ずつ返すと、何年かかる?
同じ年18%で、毎月1万円ずつ返した場合の目安です。94回(約7年10か月)かかり、利息は約43万円。返す総額は約93万円になります。18歳で借りたら、返し終わるのは25〜26歳です。
18歳から25歳。教員の目で見ると、卒業して、進学や就職をして、社会に出て数年たつまでの、いちばん変化の大きい7年あまりです。その間ずっと、毎月1万円が「18歳のある日の判断」に使われ続けます。月々を小さくするほど、総額は大きくなる。だから見るべきは「全部でいくら」です。
※上限の年18%で、毎月同じ額を返すとした目安です。実際は契約によって変わります。
法律は、貸金業者のどんな広告を禁じているか(貸金業法16条)
貸金業法16条2項の一部を、そのまま引用します。
前項に定めるもののほか、貸金業者は、その貸金業の業務に関して広告又は勧誘をするときは、次に掲げる表示又は説明をしてはならない。
二 他の貸金業者の利用者又は返済能力がない者を対象として勧誘する旨の表示又は説明
三 借入れが容易であることを過度に強調することにより、資金需要者等の借入意欲をそそるような表示又は説明
(貸金業法 第16条第2項より引用。一号・四号〜六号は省略)
中学生向けに言いかえると、二号は「ほかで借りている人・返す力がない人をねらって誘ってはいけない」、三号は「借りるのはかんたん、を強く押し出してあおってはいけない」です。
「審査落ち続けてる人 大丈夫」と読み比べる
業界団体の日本貸金業協会は、広告の細則で、16条2項2号に抵触するおそれがある表現の例として「他店で断られた方」を挙げています。広告の「審査落ち続けてる人 大丈夫!!」は、業界のルールで使わないよう求められている表現と、よく似ています。
「この広告が違反だ」と言いたいのではありません。出しているのが貸金業者本人とは限らないからです。並べて読み比べる。判断の材料はそれで十分です。
速さの表現は「条件」とセットで読む
一方、速さを書くこと自体が問題なわけではありません。同じ細則でも、「即日融資」は「申込みの時間帯によっては対応できない」ことをあわせて書けば認められています。広告の「最短」「今日中」も、見るべきは横に小さく書かれた条件のほうです。いちばん速くいった場合の数字が、自分にもそのまま当てはまるとは限りません。
その広告、誰が出している?
法律がかかるのは「貸金業者」
16条の主語は「貸金業者は」です。貸金業者から借りられるのは借入れの合計が年収の3分の1まで(総量規制)。ほかに借入れがなければ、50万円を借りるには年収150万円以上が必要です。なお、銀行のカードローンは、貸金業法16条と総量規制の対象外です。同じ「カードローン」でも、どこが出しているかで、かかるルールが変わります。
紹介ページという形もある
広告を押すと紹介ページに移り、「経験がある/はじめて」と聞かれる。インターネットの広告には、申込みなどの成果に応じて広告主から紹介料が支払われる形のもの(アフィリエイト広告)もあります(消費者庁)。正直に書くと、このブログにも広告があります。だからこそ、この記事には、お金を借りる広告を一切つけていません。大事なのは、その文が「誰の得になるように」書かれているかを意識することです。
確かめ方:登録番号を金融庁の検索で
お金を貸す仕事は、登録がないとできません。金融庁の登録貸金業者情報検索サービスで確かめられます。金融庁は、ここで検索されない業者は「無登録業者(いわゆるヤミ金融)である可能性があります」と注意しています。
「家族に知られずに」が、いちばん危ない理由(お金のことは、相談していい)
ここは法律の話ではありません。教員として、何も売らない講師としての話です。
お金で困ったとき、人は「迷惑をかけたくない」「恥ずかしい」と、一人で抱えこみがちです。「知られずに」は、その気持ちに寄りそうように見えます。でも実際は、「待って、それ大丈夫?」と言ってくれる人を、最初から外すことです。
「最短」「〜から」「利息ゼロ」の小さな条件は、一人で、急いで、スマホで読むと見落とします。誰か一人に画面を見せるだけで、「この1,000円って、50万円でも1,000円なの?」と気づけます。相談は弱いからするのではなく、判断をまちがえないための方法です。
保護者の方へ。お子さんから「お金を借りたい」「借りてしまった」と打ち明けられたら、最初の一言は「どうして」ではなく「話してくれてありがとう」にしてください。責められると、次は話してくれません。そのとき広告の「知られずに」が勝ってしまいます。
先生方へ。上の読み替え表は、授業やホームルームでそのまま使えるように作りました。広告の文言を黒板に書いて「本当の意味は?」と聞いてみてください。18歳になる前に一度でも一緒に読んだ経験が、卒業後にスマホの前で立ち止まれるかを分けると、私は考えています。
借りる前に、家族で話しておく5つ
☑ ① 借りる前に、家族や信頼できる大人に話していい
一人で決めると「今日中」「大丈夫」に流されやすくなります。
☑ ② 金融庁の検索で「登録番号」を確かめる
検索で出てこない相手は、登録のない業者かもしれません。
☑ ③ 「月々いくら」ではなく「返し終わるまでの総額」を見る
50万円を年18%・月1万円で返すと、94回・利息約43万円です。
☑ ④ 「利息ゼロ」「最短」「〜から」の条件を読む
大きな文字は、いちばん条件のよい場合だけです。
☑ ⑤ 困ったら、188や相談窓口に電話していい
消費者ホットライン「188」は近くの消費生活センターなどにつながります。お金の貸し借りなら日本貸金業協会の貸金業相談・紛争解決センター(0570-051051)も。借りる前の相談でもかまいません。
よくある質問
Q1. 「審査に落ち続けた人も大丈夫」という広告は、信じていいの?
A. 業界のルールで使わないよう求められている表現「他店で断られた方」とよく似ています。申し込む前に、会社名と登録番号を金融庁の検索で確かめてください。
Q2. 18歳になった高校生は、カードローンを申し込めるの?
A. 18歳の誕生日を迎えた高校3年生からは、自分ひとりで契約でき、未成年者取消権は使えません。ただし18・19歳には、借りる額にかかわらず収入の書類を確かめるよう、金融庁が貸金業者に要請しています。
Q3. 「毎月1,000円〜」なら、無理なく返せるのでは?
A. 50万円を年18%で借りると、利息だけで月約7,500円(50万円×18%÷12)。月1,000円では借りた額は減りません。
まとめ
広告を見たら、大きな文字ではなく「誰が出しているか」と「全部でいくらか」を見る。借りるのは悪いことではありません。ただ、広告のことばで決めない。決める前に一人に話す。
18歳になる前に、家族で一度この広告を一緒に読んでみませんか。お金のことは、相談していい。
また明日!
出典
- e-Gov法令検索「貸金業法」(第13条の2、第16条)
- e-Gov法令検索「利息制限法」(第1条)
- 金融庁「貸金業法Q&A」
- 金融庁「成年年齢引下げを踏まえた対応について(要請)」(2022年2月16日)
- 日本貸金業協会「成年年齢引下げを踏まえた対応について」
- 金融庁「18歳、19歳のあなたに伝えたい!!~成年年齢引下げを踏まえて~」
- 金融庁「登録貸金業者情報検索サービス ご利用上の注意」
- 日本貸金業協会「貸金業者の広告に関する細則」
- 法務省「民法(成年年齢関係)改正」
- 政府広報オンライン「18歳から”大人”に!成年年齢引下げで変わること、変わらないこと。」
- 消費者庁「消費者ホットライン」
- 消費者庁「アフィリエイト広告等に関する検討会 報告書」(2022年2月15日)
※2026年10月時点の情報です。制度や窓口の内容は変わることがあります。計算は利息制限法の上限(年18%)で、毎月同じ額を返すとした目安です。この記事は特定の会社・商品をすすめるものではありません。
学校・PTAでの講演をご検討の方へ
現役の中学校教員として、これまで548名の生徒・保護者・教職員に金融教育と詐欺防止の講演を行ってきました。2027年度までは、原則無償(交通費等の実費のみ)でお引き受けしています。
講演実績を見る →関連記事はこちら

今日の育児日記(その258)
【 男性教職員 が 夫婦同時3年育休 258】
〜るーぶる🖼️〜
妻のリフレッシュデー✨
ず〜っと気になっていたルーブル展を見に行ったようで😊
北川景子さんの解説(?)も大満足とのこと‼️
良いこと良いこと❗️
娘と私はいい天気だったので散歩へGO!
終始お利口さんな娘でした👶
次の世代の選択肢をできる限り増やしたい。
今日も育児に奮闘するアナタを応援しています!
毎日金融教育更新と発信し、地道に教育現場へ金融教育を普及させていきます。
金融商品を売らない立場での金融教育を。
そして、とにかく一人でも多く「お金」で困らない人生の手伝いを。
プロフィールを読んで興味を持たれた方。
1日も早く経済的自立、経済的自由を手に入れたい方‼️
なぜ相続や実家が太くなくても育休とFIREが可能なのか⁉️
フォローやブックマークはもちろん!
ぜひ一度お気軽に問い合わせください😊
存在するとは行動することです。
コメント