
⌛️この記事は12分で読めます
※本記事にはアフィリエイト広告を含みます。本記事では、金融教育の観点からサービスを紹介しています。特定の商品を強く推奨するものではなく、ご自身に合った選択の参考としてご覧ください。
結論:こどもNISAは2027年1月から。始める前に「何のためのお金か」と「子どもとの話し方」を決める
こどもNISAは2027年1月から、0〜17歳の子どもの名義で、年60万円まで投資信託を非課税で積み立てられる制度です。
始める前に、何のためのお金かと、中学入学の年以降に払い出すときに子どもとどう話すかを決めておきましょう。
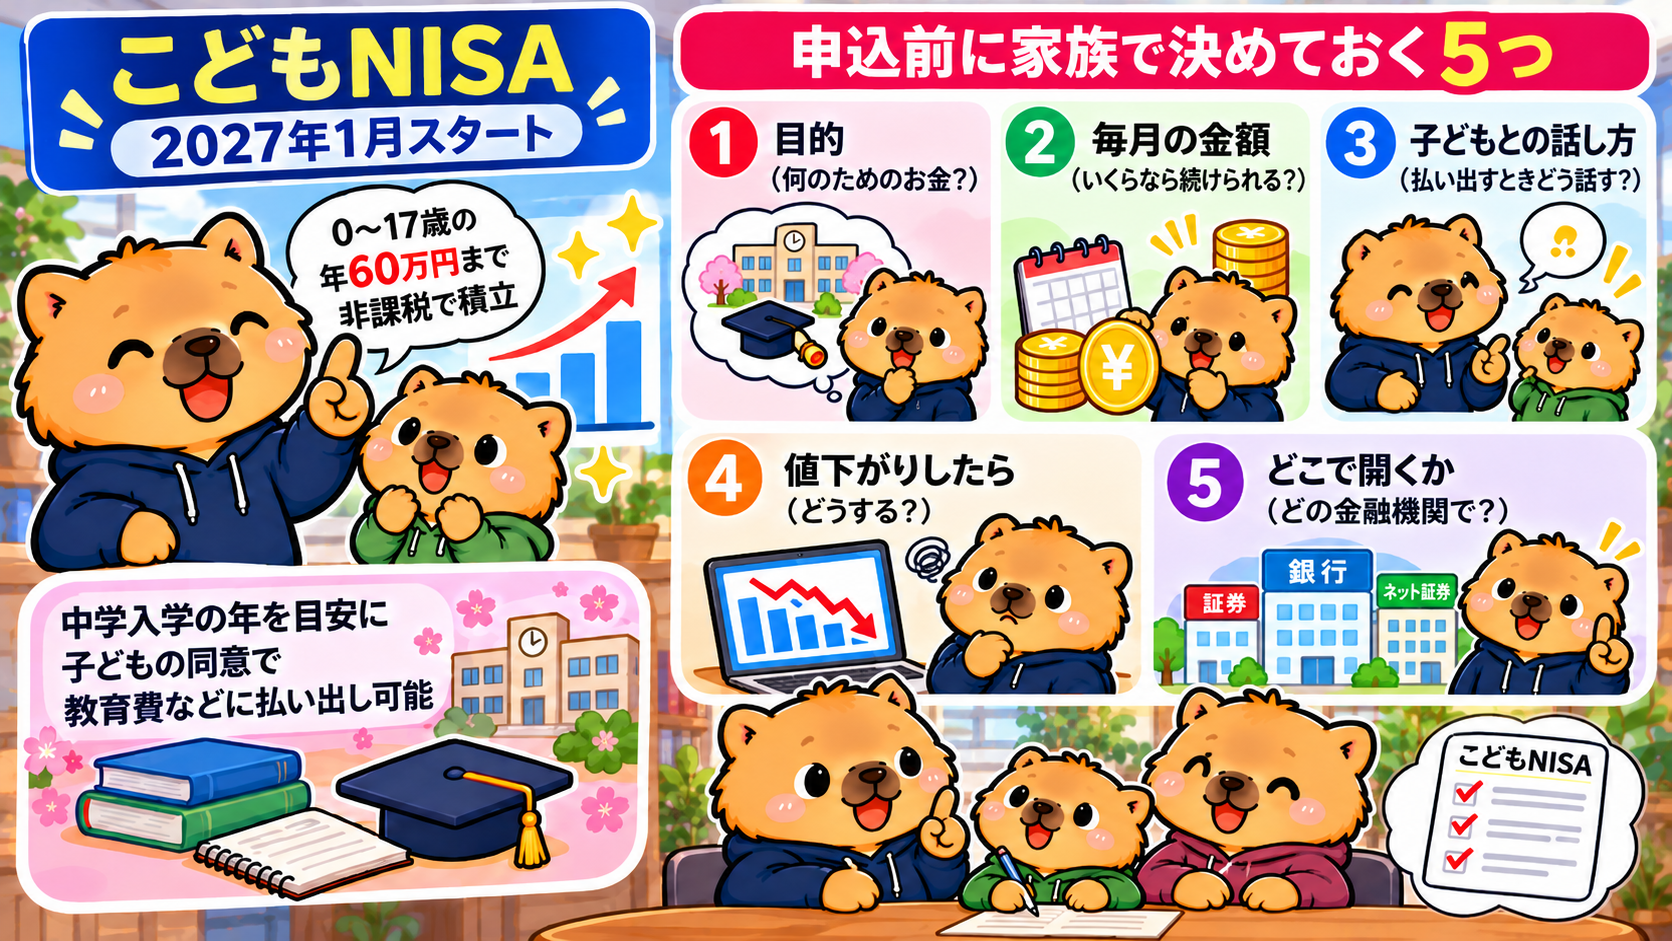
2026年10月から、いくつもの証券会社で申込の受付が始まりました。
「早く申し込まないと」と感じている方もいるかもしれません。
でも、急がなくて大丈夫です。
制度が動き出すのは2027年1月。
それまでの時間で、家族で決めておきたいことがあります。
この記事では、制度のルールを金融庁・財務省・国税庁の資料で確かめたうえで、実際に子どもの口座を申し込んだ親として、そして現役の中学校教員として、申し込む前に決めておきたいことを書きます。
私も、子どもの口座を申し込みました
私は公立中学校の教員で、今年で16年目です。
いまは育児休業中で、子育て真っ最中の親でもあります。
その私も、自分の子どもの名義で「こどもNISA口座」を、楽天証券で事前に申し込みました。
2026年10月8日、楽天証券から「申請内容および提出書類の確認が完了しました」という通知が届きました。
通知には、次のように書かれていました。
「こどもNISAの税務署審査は、2027年1月より開始します。審査結果については1月以降に順次お知らせいたします」
つまり、10月に申し込んでも、税務署の審査が始まるのは1月です。
申込をすることと、実際に積み立てが始まることは別なのです。
申し込んでみて、私がはっきり分かったのはここでした。
年内に申し込んでも、すぐにお金が動くわけではありません。
だからこそ、1月までの時間を「家族で決める時間」に使えばいい。
そう考えています。
そしてもう一つ、教員としていちばん伝えたいことがあります。
口座を開いて終わりにしないでください。
こどもNISAは、中学入学の年以降にお金を払い出すとき、子ども本人の同意が必要になる制度です。
いつかは必ず、子どもとお金の話をすることになります。
こどもNISAのルール(表)
まず、制度の全体を1枚の表にまとめます。
比べやすいように、2023年に終わった「ジュニアNISA」も並べました。
| 項目 | こどもNISA | 旧ジュニアNISA(比較用) | 親が気をつけること |
|---|---|---|---|
| 開始時期 | 2027年1月から | 2016年4月〜2023年末(終了) | 申込の時期と、実際に積み立てが始まる時期は別 |
| 対象年齢 | 0〜17歳(その年の1月1日に18歳未満である年と、生まれた年) | 18歳未満(2022年までは20歳未満) | 年齢は誕生日ではなく「年」で判定される |
| 年間の上限 | 60万円 | 80万円 | 上限であって、目標ではない |
| 生涯の上限 | 600万円(非課税保有限度額) | 400万円(非課税限度額) | 親の老後資金など、家計のほかの目的と取り合いにしない |
| 買えるもの | 長期の積立・分散投資に適した一定の投資信託 | 上場株式・ETF・REIT・株式投信 | 値下がりすることがあり、元本は保証されない |
| 払出しのルール | 原則できない。「その年の3月31日に12歳である年」以後は、教育費・生活費のためなら、子の同意を示す書面を付けて払い出せる。それより前は災害など限られた場合だけ | 原則18歳まで払い出せなかった(2024年以降は年齢に関係なく全額を払い出せる) | いつか、子どもとお金の話をすることになる |
| 18歳以降 | 18歳以上のNISA(つみたて投資枠)へ自動的に移行 | 大人のNISAとは別の口座 | 名義は子ども本人。大人になれば本人のお金 |
| 口座の数 | NISA口座は1人1口座 | 1人1口座 | 大人のNISAのように気軽に移せる仕組みではない。最初の選択が大事 |
※投資信託は値下がりすることがあり、元本は保証されません。
金融庁も、投資には元本割れのおそれがあると説明しています。
※2026年10月時点の情報です。
制度の細かい運用や各社のサービスは変わることがあります。
いちばん大事なのは「払い出しのルール」
表の中で、私がいちばん大事だと考えているのは「払出しのルール」です。
教員の目で見ると、この制度は「年齢」よりも「学年」に近い区切りで動いています。
「12歳」は誕生日ではなく「年」で数える
金融庁の資料では「12歳以降」と書かれています。
ただ、財務省の税制改正大綱を読むと、払い出せるのは誕生日ではなく「その年の3月31日に12歳である年」からです。
学年でいうと、だいたい中学校に入学する年(その年の1月から)が目安になります。
3月31日で区切るのは、学校の学年とまったく同じ区切り方です。
教室には、4月生まれの子も3月生まれの子もいます。
誕生日はばらばらでも、同じ学年なら同じ年から払い出せる。
保護者の方には「年齢」より「学年」で覚えてもらう方が分かりやすいと思います。
ただし、学年と年齢の関係は、一人ひとり同じとは限りません。
ここに書いたのはあくまで目安です。
実際に払い出すときは、金融機関の案内で確かめてください。
使い道は、大綱では「学校等の入学金又は授業料その他の教育費又は生活費」とされています。
子どものためのお金であることが前提です。
それより前は、災害などのごく限られた場合だけ
中学入学の年より前は、住んでいる家が災害で全壊したことなどに限られます。
税務署長の確認が必要で、しかも全部をまとめて払い出す場合だけです。
つまり、小学生のうちに「少しだけ使う」ことはできないと考えておく方が安全です。
小学校の間に使う予定のお金は、こどもNISAに入れない方がいいでしょう。
ルールの外で払い出すと、さかのぼって課税される
決められたルールに反して払い出すと、払い出した日に売ったものとして、20%(所得税15%・住民税5%)が源泉徴収されます。
「非課税だから」と始めたのに、使い方しだいで税金がかかる。
ここは必ず押さえておいてください。
「子どもの同意」は、親子で話し合った記録
金融庁の資料によると、払出しのときは、子どもの同意を示す書面とともに、親権者等(口座管理者)が申出書を金融機関に出します。
手続きとしては、書面を1枚そろえるだけかもしれません。
でも私は、ここがこの制度でいちばん大事な場面だと考えています。
中学生は、自分のお金のことを自分の言葉で話せる年齢です。
「何に使うのか」「いくら使って、いくら残すのか」「なぜ今なのか」。
この3つを親子で話してから、同意をもらう。
同意を「サインをもらう作業」にしないでほしいのです。
それだけで、この口座は「親が子どものために貯めたお金」から、「親子でお金について考えた記録」に変わります。
18歳の年に何が起きるか
大綱では、「その年の3月31日に18歳である年(基準年)」の前年12月31日までは、払い出せない形で管理されます。
そのあと、こどもNISAの資産は18歳以上のNISAへ自動的に移ります。
ここでも区切りは学年に近い考え方です。
同じ学年でも、1〜3月生まれの子は、大人のNISAに移る年が1年あとになります(年齢の細かい扱いは金融機関の案内で確認してください)。
そして、口座の名義は最初から最後まで子ども本人です。
18歳を過ぎれば、本人が自分で考えて使うお金になります。
だからこそ、それまでの間に、お金の話を何度かしておきたいのです。
申し込む前に、家族で決めておく5つ
ここからは、申し込む前に家族で話しておきたいことを5つにまとめました。
印刷して、家族で1つずつ確かめてみてください。
申し込む前のチェックリスト
□ ① 何のためのお金か(中学・高校・大学の学費、留学、本人が大人になってからなど)
なぜ:使い道が教育費・生活費なら中学入学の年から払い出せます。大人になってから渡すなら、18歳以上のNISAに移ります。目的によって、いつ・どう使うかが変わります。
□ ② 月にいくらなら、続けられるか
なぜ:年60万円は上限で、使い切る必要はありません。家計の予備のお金や、親自身の資産形成を削ってまで入れると、途中で続かなくなります。
□ ③ 中学入学の年以降に払い出すとき、子どもとどう話すか
なぜ:払出しには子ども本人の同意を示す書面が必要です。「何に使う?」「いくら残す?」を一緒に考える、お金の授業の場になります。
□ ④ 値下がりしたとき、どうするか
なぜ:投資信託は値下がりすることがあり、元本は保証されません。数年以内に使うと決まっているお金は、預金で持っておく方が安心です。
□ ⑤ どこで開くか(親の口座との連携、取扱商品、積立のしかた、アプリの使いやすさ)
なぜ:NISA口座は1人1口座で、大人のNISAのように気軽に移せる仕組みではありません。キャンペーンより、何年も使い続けられるかで選びます。
※投資信託は値下がりすることがあり、元本は保証されません。
①と④は、セットで考えておくのがおすすめです。
学資保険・預金とどう違う?
「学資保険に入っているけれど、こどもNISAもやった方がいいの?」という疑問もあると思います。
3つの観点で並べてみます。
| 観点 | こどもNISA | 学資保険 | 預金 |
|---|---|---|---|
| お金が減ることがあるか | ある(投資信託は値動きする。元本保証なし) | 契約内容によって異なる。契約概要で確認を | 元本は減らない |
| 途中で使えるか | 中学入学の年より前は原則できない。それ以降は教育費・生活費で、子の同意があればできる | 契約内容によって異なる。契約概要で確認を | いつでも使える |
| 目的 | 長い時間をかけて育てる | 決まった時期に向けて準備する(契約内容による) | すぐ使う・近いうちに使う |
どれが正解、ということではありません。
役割が違うので、組み合わせて使ってかまいません。
すでに学資保険に入っている方が、あわてて見直す必要もありません。
入学金のように時期と金額が決まっているお金、すぐ使うかもしれないお金、長く育てるお金。
こう分けて考えると、それぞれの置き場所が見えてきます。
楽天証券のこどもNISA(私が申し込んだ証券会社)
ここでは、私が申し込んだ証券会社として、楽天証券の公表している事実だけを書きます。
楽天証券は2026年10月9日のプレスリリースで、こどもNISA口座の申込を受け付けていることと、信託報酬ゼロ(無料)の投資信託を含む専用商品の拡充を決めたことを発表しました。
詳細は準備が整いしだい順次公表するとしています。
また、条件を満たすと現金がもらえるキャンペーンもあります。
内容は時期によって変わるので、公式サイトで確かめてください。
私が楽天証券を選んだ理由は、私の場合は次の3つでした。
- 自分のNISAも楽天証券で持っている
- 楽天銀行と連携しやすい
- 私が使っていて感じるのは、営業の電話やメールがとても少ないこと
ただ、これはあくまで私の家庭の使い方に合っていた、という話です。
どこで開くかは、各家庭の使い方で選んでかまいません。
上のチェックリスト⑤の観点(親の口座との連携、取扱商品、積立のしかた、アプリの使いやすさ)で、ご家庭に合うところを選んでください。
楽天証券の公式サイトはこちら👇
お年玉と、こどもNISA
以前の記事で、お年玉を「つかう・ためる・そなえる」の3つに分けて考える方法を書きました。
こどもNISAの払出しで子どもの同意が必要になる場面は、この3つの延長線上にあると私は考えています。
小さいうちから、お年玉で「何に使うか」「どれだけ残すか」を自分で決める経験を重ねておく。
そうすれば、中学入学の年以降に「このお金を入学金に使っていい?」と聞かれたとき、子どもは自分の言葉で答えられるはずです。
口座の申込は親がしても、お金について考える力は子どもの中に育てるしかありません。
お年玉は、そのいちばん身近な練習の場です。
よくある質問
Q1. 年60万円を、毎年入れないといけない?
いいえ。
60万円は年間の上限です。
使い切る必要はありません。
続けられる金額で考えてください。
Q2. 途中でお金が必要になったら、引き出せる?
「その年の3月31日に12歳である年」以後(目安として中学入学の年から)は、教育費・生活費のために、子どもの同意を示す書面を付けて払い出せます。
それより前は、災害など限られた場合だけです。
ルールの外で払い出すと20%が源泉徴収されるので、注意してください。
Q3. あとから別の証券会社に変えられる?
大人のNISAのように気軽に移せる仕組みではありません。
だからこそ、最初にどこで開くかを、家族でよく考えて選ぶことが大事です。
具体的な扱いは、各金融機関の案内で確認してください。
まとめ
こどもNISAは2027年1月から始まります。
0〜17歳の子どもの名義で、年60万円まで、投資信託を非課税で積み立てられます。
私自身、子どもの口座を申し込んでみて、申込と積み立ての開始は別だと分かりました。
審査が始まるのは1月です。
急がなくていい。
その代わり、始める前に家族で次のことを決めておいてください。
何のためのお金か。
月にいくらなら続けられるか。
値下がりしたらどうするか。
どこで開くか。
そして、中学入学の年以降に払い出すとき、子どもとどう話すか。
口座を開いて終わりにしない。
いつか子どもとお金の話をするための口座として、こどもNISAを考えてみてください。
楽天証券の公式サイトはこちら👇
出典
- 金融庁「令和8(2026)年度税制改正について-税制改正大綱における金融庁関係の主要項目-」(2025年12月)
- 財務省「令和8年度税制改正の大綱」(2025年12月26日閣議決定)
- 国税庁「租税特別措置法(株式等に係る譲渡所得等関係)の取扱いについて」改正(新旧対照表)
- 金融庁 NISA特設ウェブサイト「資産形成の基本」
- 金融庁 NISA特設ウェブサイト「NISAを知る」
- 金融庁「租税特別措置等に係る政策の事前評価書(NISAの抜本的拡充等)」(ジュニアNISAの数値)
- 楽天証券「楽天証券、信託報酬ゼロ(無料)の商品提供を決定!」(2026年10月9日)
- 解説資料(参考):大和総研「2027年1月開始『こどもNISA』の概要」(2026年5月26日)
※2026年10月時点の情報です。
制度の細かい運用や各社のサービスは変わることがあります。
最新の情報は、金融庁や各金融機関の案内でご確認ください。
学校・PTAでの講演をご検討の方へ
現役の中学校教員として、これまで548名の生徒・保護者・教職員に金融教育と詐欺防止の講演を行ってきました。2027年度までは、原則無償(交通費等の実費のみ)でお引き受けしています。
講演実績を見る →関連記事はこちら
今日の育児日記(その272)〜 前向きに✌️ 〜
抱っこ紐の前向きデビュー🎉
新しい視界で暴れるかも思ったらすんなり受け入れる娘👶
適応速度は両親譲りやね笑
2回の散歩も終わって爆睡する娘でした🎶
次の世代の選択肢をできる限り増やしたい。
今日も育児に奮闘するアナタを応援しています!
毎日金融教育更新と発信し、地道に教育現場へ金融教育を普及させていきます。
売る商品を持たない立場での金融教育を。
そして、とにかく一人でも多く「お金」で困らない人生の手伝いを。
プロフィールを読んで興味を持たれた方。
1日も早く経済的自立、経済的自由を手に入れたい方‼️
なぜ相続や実家が太くなくても育休とFIREが可能なのか⁉️
フォローやブックマークはもちろん!
ぜひ一度お気軽に問い合わせください😊
存在するとは行動することです。

コメント