※本記事にはアフィリエイト広告を含みます。
本記事では、金融教育の観点からサービスを紹介しています。
特定の商品を強く推奨するものではなく、ご自身に合った選択の参考としてご覧ください。
⌛️この記事は14分で読めます
結論:生活が下げられないのは意志の弱さではない。だから「下がる前」に決めておく
生活を下げられないのは、意志が弱いからではありません。
上げた暮らしへの慣れ、人の目、将来の不安という3つの力が、下げるのを止めるからです。
だから、収入が下がる前に、収入がいちばん少ない時期に合わせた暮らしを決めておきます。
一度上げた暮らしが下がりにくいことには、経済学で「ラチェット効果(歯止め効果)」という名前がついています。
辞典では、消費の行動にしばしば見られる現象として説明されています。
つまり、下げられないのは、あなただけではありません。
自分を責める代わりに、下がる日が来る前に、仕組みで決めておけばいいのです。
この記事を書いている私は、これから無給になります
私は現役の公立中学校教員で、いまは育児休業中です。
2026年12月27日で育休手当が終わり、そこから先は無給になります。
つまり、「収入が下がる日」を前から知っている当事者として、この記事を書いています。
この記事は、節約のテクニック集ではありません。
なぜ暮らしは、上げるのは簡単なのに、下げるのはむずかしいのか。
その仕組みと、収入が下がる日を慌てずに迎える方法を書きます。
私は金融商品を一切売らない立場なので、この記事では金融商品や民間のサービスの名前を出しません。
特に、次のような方に読んでいただきたいと思っています。
- 収入が減った方、これから減る方(育休・時短勤務・転職・ボーナスの減少・収入に波のある働き方・定年後など)
- 収入が上がるたびに暮らしも大きくなり、「給料は上がったのに貯まらない」と感じている方
- 子どもの「みんな持ってる」に、どう答えるか迷っている保護者の方
収入が上がると暮らしはすぐ上がるのに、下がってもすぐには下がらない
給料が上がった、ボーナスが増えた、臨時の収入があった。
そんなとき、暮らしは驚くほど自然に上がります。
少し広い部屋、少しいい車、週に1回だった外食が2回に。
ところが、収入が下がったときは、同じようにはいきません。
経済学では「ラチェット効果(歯止め効果)」と呼ばれる
ラチェットは、「歯止め」という意味です。
所得が下がっても、消費がそれほど下がらない。
経済学では、この現象を「ラチェット効果(歯止め効果)」と呼びます。
アメリカの経済学者デューゼンベリーが主張した考え方です。
辞典の説明には、もう1つ大事な点があります。
消費は、そのときの所得だけでなく、過去にいちばん高かった所得の影響を受けることがある、という点です。
一度引き上げた消費の水準を、所得が下がったからといって引き下げるのはむずかしい。
辞典は、ラチェット効果をそう説明しています。
似た考え方に「相対所得仮説」があります。
所得がいちばん高かったときの生活の習慣を急には変えられず、所得が下がっても、それに合わせて消費を下げようとしない、という考え方です。
また、物価が上がったり増税があったりして使えるお金が減っても、貯蓄を取り崩すなどして、それまでの消費の水準をしばらく続けようとする。
これも、ラチェット効果の説明に含まれています。
「上げるのは簡単」なのはなぜか(私の考え)
ここからは、辞典ではなく私の考えです。
暮らしを上げるときは、たいてい1回決めれば終わりです。
家賃の高い部屋に引っ越すのも、サブスクに申し込むのも、決めるのは1回だけです。
そして、上げた暮らしは、しばらくすると「ふつう」になります。
一方で、下げるときは、「ふつう」から何かを手放すことになります。
手放したものは、毎日の我慢として感じやすいものです。
上げるのは1回の決断で済むのに、下げるのは毎日の我慢に感じる。
この差が、「上げるのは簡単、下げるのはむずかしい」の正体だと私は考えています。
金融資産が減った理由で、いちばん多いのは「収入が減ったから」
J-FLEC(金融経済教育推進機構)の「家計の金融行動に関する世論調査」2025年に、こんな数字があります。
金融資産を持っていて、1年前より金融資産が減った世帯に理由を聞くと(複数回答)、いちばん多いのは「定例的な収入が減ったので金融資産を取り崩したから」で、二人以上世帯で37.7%、単身世帯で40.5%でした。
収入が減ったとき、まず貯めていたお金で埋めている家庭があることがわかります。
辞典にある「貯蓄を取り崩すなどして、消費者がそれまでの消費水準をしばらくの間維持しようとする」という説明と、重なって見えます。
取り崩すこと自体は、悪いことではありません。
そのために貯めておくお金もあるからです。
気をつけたいのは、取り崩しを「いつまで続けるか」を決めないまま、暮らしが元のままになっていることです。
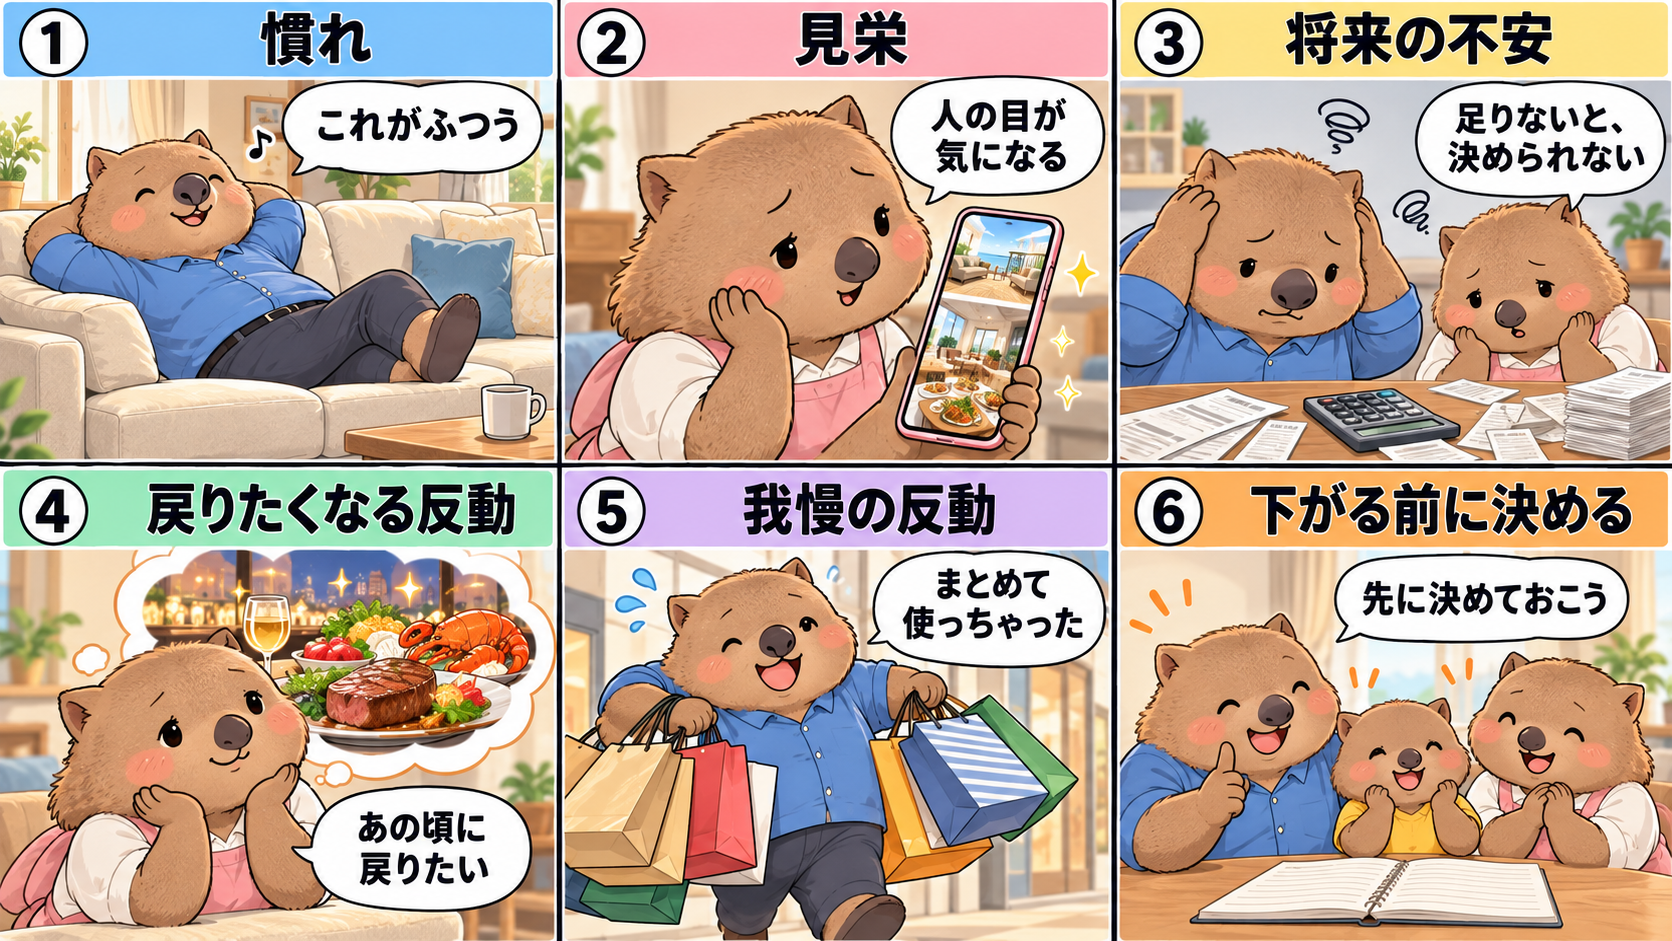
生活を下げにくくする3つの力
では、何が下げるのを止めているのでしょうか。
私は、3つの力があると考えています。
| 力 | どう働くか | 身近な例 |
|---|---|---|
| ①慣れ | 上げた暮らしが、しばらくすると「ふつう」になる。ふつうを下げることは、我慢に感じる | 一度上げた家賃、車、外食の回数、サブスクの数 |
| ②見栄 | 人の目や、人と比べる気持ちが、必要以上の支出を後押しする | SNSで見る暮らし、子どもの持ち物、付き合いの食事や贈り物 |
| ③将来の不安 | お金が足りない状態は、判断する力に影響する。足りなくなってから考えると、判断がむずかしくなる | 収入が減ってから慌てて決める、目の前の支払いのために借りる |
①慣れ:上げた暮らしが「ふつう」になる
慣れは、いちばん気づきにくい力です。
上げた直後は「ちょっといい暮らし」だったものが、しばらくすると当たり前になります。
当たり前になったものは、もう「ぜいたく」には見えません。
だから、見直そうとしても、削るところが見つからないように感じます。
これは意志の問題ではなく、慣れという力が働いているだけです。
②見栄:人の目を意識した消費
人の目を意識した消費は、経済学では「顕示的消費」と呼ばれます。
必要かどうかや実際の使いやすさだけでなく、周りからどう見られるかを意識して行う消費のことです。
アメリカの経済学者ヴェブレンが、1899年の『有閑階級の理論』の中でふれたことから、「ヴェブレン効果」とも呼ばれます。
辞典には、こうした消費は今ではふつうの人々も行っている、という説明もあります。
つまり、お金持ちだけの話ではなく、誰にでもあることです。
人と比べる気持ちは、人の中で暮らしている以上、なくなりません。
だから、見栄をなくそうとするより、見栄の支出に気づける問いを持っておくほうが現実的です。
その問いは、後のチェックリストで紹介します。
③将来の不安:足りない状態は、判断する力に影響する
『いつも「時間がない」あなたに ―欠乏の行動経済学―』(センディル・ムッライナタン、エルダー・シャフィール著、大田直子訳、ハヤカワ文庫NF、2017年)という本があります。
お金や時間が足りない状態が、人の処理能力や判断力に大きく影響するという研究を紹介した本です。
この本が扱っているのは、「いま足りない状態」です。
ここからは私の考えですが、だからこそ、足りなくなってから考えるのではなく、足りなくなる前に決めておくことが大事だと思っています。
収入が下がったあと、毎月の支払いを気にしながら暮らしの見直しを考えるのは、とてもむずかしいことだと思います。
収入がまだあるうちなら、落ち着いて決められます。
将来が不安なときほど、不安が現実になる前に、決められることを決めておく。
これが、3つ目の力への私の答えです。
「戻りたくなる反動」と「我慢の反動」
3つの力に加えて、気をつけたい反動が2つあります。
収入が多かった時期の暮らしに戻りたくなる反動
先ほどの辞典の説明のとおり、消費は、過去にいちばん高かった所得の影響を受けることがあります。
収入が下がったあとも、「あの頃の暮らしがふつう」という感覚が残ることがあるのです。
下げた暮らしを「仮の暮らし」と感じていると、少し余裕ができたときに、元に戻したくなるかもしれません。
だから私は、下げた暮らしを「我慢の期間」ではなく、「自分で選んだふつう」として決めておくことが大切だと考えています。
我慢しすぎた節約の反動
もう1つは、節約の我慢が続いたあとに、まとめて使ってしまう反動です。
これは辞典や研究ではなく、私の考えです。
切り詰めすぎた節約は、長続きしにくいと私は思っています。
我慢が積み重なると、どこかで「もういいか」と気持ちが切れることがあるからです。
反動でまとめて使ってしまっても、それで自分を責める必要はありません。
大切なのは、最初から我慢しすぎない形で決めておくことです。
楽しみに使うお金も、決めた枠の中に入れておけばいいのです。
固定費だけでなく、日々の支払い方法を見直すことも大切です。ポイントを無理なく貯めたい方は👇
具体的手順その①楽天カード|申込手順とメリットをわかりやすく解説
私の場合:12月27日で育休手当が終わり、そこから先は無給になります
私は、お金のことを学校で全く教わらないまま教員になりました。
ラチェット効果のような仕組みは、教わる機会がなければ、知らないまま大人になるものだと思います。
その私に、2026年12月27日、育休手当が終わる日がやってきます。
そこから先は、無給になります。
この日が来ることは、前から分かっていました。
収入が下がる日に、日付がついていたのです。
だから、その日に向けて、お金の計画を立ててきました。
計画を立ててきたから、家族の時間を選ぶことができました。
選べることが、大きく増えました。
収入が下がる日に日付があるのは、怖いことのように思えるかもしれません。
でも、日付があるからこそ、逆算ができます。
いつから準備を始めればいいか、その日までに何を決めておけばいいかを、収入があるうちに考えられます。
欠乏の研究が示すように、足りない状態の中で判断するのはむずかしいことです。
下がる日が分かっていれば、足りない状態になる前に、落ち着いて決めることができます。
収入が下がる日が分かっている人ほど、前もって決められる。
私はそう考えています。
そして、日付が分かっている「下がる日」は、育休だけではありません。
時短勤務を始める日、転職する日、定年の日、契約が終わる日もそうです。
ボーナスが減る、収入に波があるといった、日付が決まっていない下がり方もあります。
その場合は、「収入がいちばん少なかった時期」を、自分の下がる日として扱うことができます。
収入が下がる日の迎え方チェックリスト
ここからは、収入が下がる日を慌てずに迎えるための7つのチェックリストです。
どれも、特定の道具やサービスがなくてもできることです。
ここでも、家計簿アプリや口座の名前は出しません。
仕組みさえ決めておけば、使う道具は何でもかまいません。
収入が下がる日の迎え方チェックリスト
- □ ① 暮らしの「ふつう」を、収入がいちばん少ない時期に合わせて決める
無給の期間があるなら、その期間の分を先に分けておきます。
なぜ:慣れは、上の暮らしに合わせて進みます。基準を低い方に置いておけば、下がった日に「我慢」になりません。 - □ ② ボーナスや臨時の収入は、毎月の生活費に組み込まない
なぜ:臨時の収入で上げた暮らしも、慣れて「ふつう」になります。出なかった月に、下げられない支出だけが残ります。 - □ ③ 固定費(家賃・ローン・車・保険・通信・サブスク)を上げる前に、「収入が下がった月でも払えるか」を確かめる
なぜ:固定費は毎月自動で出ていくので、いちばん下げにくい支出です。上げる前に確かめるのが、いちばん手間がかかりません。 - □ ④ 収入が下がる日が分かっているなら、その日から逆算して準備を始める
育休・時短勤務・転職・定年・契約の終わりなどです。
なぜ:足りない状態になってからでは、判断がむずかしくなります。分かっている日は、前もって決められます。 - □ ⑤ いざというときのお金は、使うお金と別にしておく
足りなくなる分は「(毎月の生活費 − 下がったあとの毎月の収入)× 下がる期間」で出せます。無給の期間なら、下がったあとの収入は0なので「毎月の生活費 × 期間」です。
なぜ:同じところにあると、慣れや見栄の支出に、いつの間にか使われてしまいます。 - □ ⑥ 見栄の支出を見つける問い:「誰も見ていなくても、これを買うか」
なぜ:見栄は、人の目がある前提で働きます。人の目を外しても残るものが、自分に本当に必要な支出です。 - □ ⑦ 足りなくなっても、借りて埋めない。困ったら早めに相談する
なぜ:借りて埋めると、下げられなかった暮らしが、そのまま借金として続きます。相談先は、この記事の後半にまとめています。
7つ全部を、いきなりやる必要はありません。
私がいちばん大事だと考えているのは、①と④です。
暮らしの基準を低い方に置き、下がる日から逆算する。
この2つが決まれば、ほかの5つも決めやすくなります。
スマホ代は見直し効果が大きい固定費の一つです。無駄な支出を減らしたい方は👇
具体的手順その②|楽天モバイル!スマホ代、まだ高いままですか?
子どもに伝えるなら:「みんな持ってる」と見栄の話
子どもに「みんな持ってるから欲しい」と言われて、どう答えるか迷う保護者の方も多いと思います。
「みんな持ってる」という気持ちは、大人の見栄と同じところから来ていると私は思います。
人と比べる気持ちは、誰にでもある自然なものです。
だから、「そんなの気にしなくていい」と頭ごなしに否定しなくてもいいと思います。
代わりに、チェックリスト⑥の問いを、子ども向けに言い換えて一緒に考えてみてはどうでしょうか。
「もし友だちが誰も持っていなくても、それ、欲しい?」
それでも欲しいなら、それは本当に欲しいものかもしれません。
迷うなら、欲しいのは「みんなと同じであること」なのかもしれません。
答えを親が決めるのではなく、子どもが自分で気づけるように問いを渡す。
これは、大人が自分の見栄の支出に気づくときと同じやり方です。
ゲームの課金について子どもとどう話すかは、こちらの記事に書いています。
困ったときの相談先
収入が下がって支払いが苦しくなったとき、一人で抱え込まないでください。
公的な相談先があります。
- 消費者ホットライン188(消費者庁)
身近な消費生活センターや消費生活相談窓口を案内してくれます。相談は無料ですが、窓口につながった時点から通話料がかかります。 - 法テラス・サポートダイヤル 0570-078374
法テラスは、国が設立した公的な法人です。収入や資産が一定基準以下などの条件を満たす人には、無料の法律相談があります(金融庁「多重債務者相談強化キャンペーン2026」のポスターに記載)。 - 金融庁「多重債務についての相談窓口」
全国の財務局の多重債務相談窓口と、債務整理の相談先の一覧が載っています。 - J-FLEC「はじめてのマネープラン」
お金のこと全般を相談できます。電話は0120-55-1209(通話料無料・最大30分・匿名可)です。対面・オンラインは最大1時間・事前予約制で、無料はひとり1回です。個別の金融商品・サービスの提案・推奨はしません。
受付時間は、各窓口の公式ページで確かめてください。
早めに相談することは、恥ずかしいことではありません。
よくある質問
Q1 生活水準を下げられないのは、意志が弱いからですか?
いいえ、意志の問題ではありません。
所得が下がっても消費がそれほど下がらないことは、経済学で「ラチェット効果」という名前がついている、しばしば見られる現象です。
だから、気合いで下げるのではなく、下がる前に決めておく仕組みで対応します。
Q2 ボーナスは生活費に入れてはいけませんか?
毎月の生活費には組み込まないことをおすすめします。
ボーナスで上げた暮らしも慣れて「ふつう」になり、出なかった年に、下げられない支出だけが残るからです。
使い道を先に決めておけば、ボーナスで楽しむこと自体はかまいません。
Q3 いざというときのお金は、どれくらいあればいいですか?
公的機関の資料では、一律の目安を確認できませんでした。
収入が下がる日が分かっているなら、「(毎月の生活費 − 下がったあとの毎月の収入)× 下がる期間」で、足りなくなる分を出すのが確実です。
無給の期間なら、「毎月の生活費 × 期間」になります。
資産形成に、近道はありません。でも、正しい道具を選ぶことはできます。私が積立に使っているのはここです👇
具体的手順③|楽天証券の口座開設は難しくない|初心者がスマホで始める手順と注意点
出典
- コトバンク「ラチェット効果」(平凡社『改訂新版 世界大百科事典』、小学館『デジタル大辞泉』)
- コトバンク「相対所得仮説」(小学館『日本大百科全書』)
- コトバンク「顕示的消費」(小学館『日本大百科全書』)
- 早川書房「いつも「時間がない」あなたに ―欠乏の行動経済学―(ハヤカワ文庫NF)」
- J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査 2025年」(二人以上世帯調査/単身世帯調査)
- 消費者庁「消費者ホットライン」
- 金融庁「多重債務者相談強化キャンペーン2026(ポスター)」
- 金融庁「多重債務についての相談窓口」
- J-FLEC「はじめてのマネープラン」
2026年10月時点の情報です。J-FLECの調査は、2026年1月21日の訂正後の資料で確認しています。いざというときのお金の「◯か月分」は、公的機関の資料で一律の目安を確認できなかったため、書いていません。
学校・PTAでの講演をご検討の方へ
現役の中学校教員として、これまで548名の生徒・保護者・教職員に金融教育と詐欺防止の講演を行ってきました。2027年度までは、原則無償(交通費等の実費のみ)でお引き受けしています。
講演実績を見る →関連記事はこちら
今日の育児日記(その282)〜 どこっ⁉️ 〜
妻のリフレッシュ日✨
娘は見つかっていないと思って組んだ脚の間からひょっこり👶
最後は、なりふり構わずケータイに襲いかかる所業笑
次の世代の選択肢をできる限り増やしたい。
今日も育児に奮闘するアナタを応援しています!
毎日金融教育更新と発信し、地道に教育現場へ金融教育を普及させていきます。
金融商品を売らない立場での金融教育を。
そして、とにかく一人でも多く「お金」で困らない人生の手伝いを。
プロフィールを読んで興味を持たれた方。
1日も早く経済的自立、経済的自由を手に入れたい方‼️
なぜ相続や実家が太くなくても育休とFIREが可能なのか⁉️
フォローやブックマークはもちろん!
ぜひ一度お気軽に問い合わせください😊
存在するとは行動することです。
コメント